Công nghiệp hóa ở Việt Nam đối diện với cơ hội và thách thức nào?
Trong kỷ nguyên vươn mình, Việt Nam tiếp tục xem công nghiệp hóa là bệ đỡ để phát triển kinh tế. Tuy nhiên, khác với những thập kỷ trước, bối cảnh thế giới và trong nước đã có nhiều thay đổi, đòi hỏi những chính sách thích ứng hiệu quả hơn.
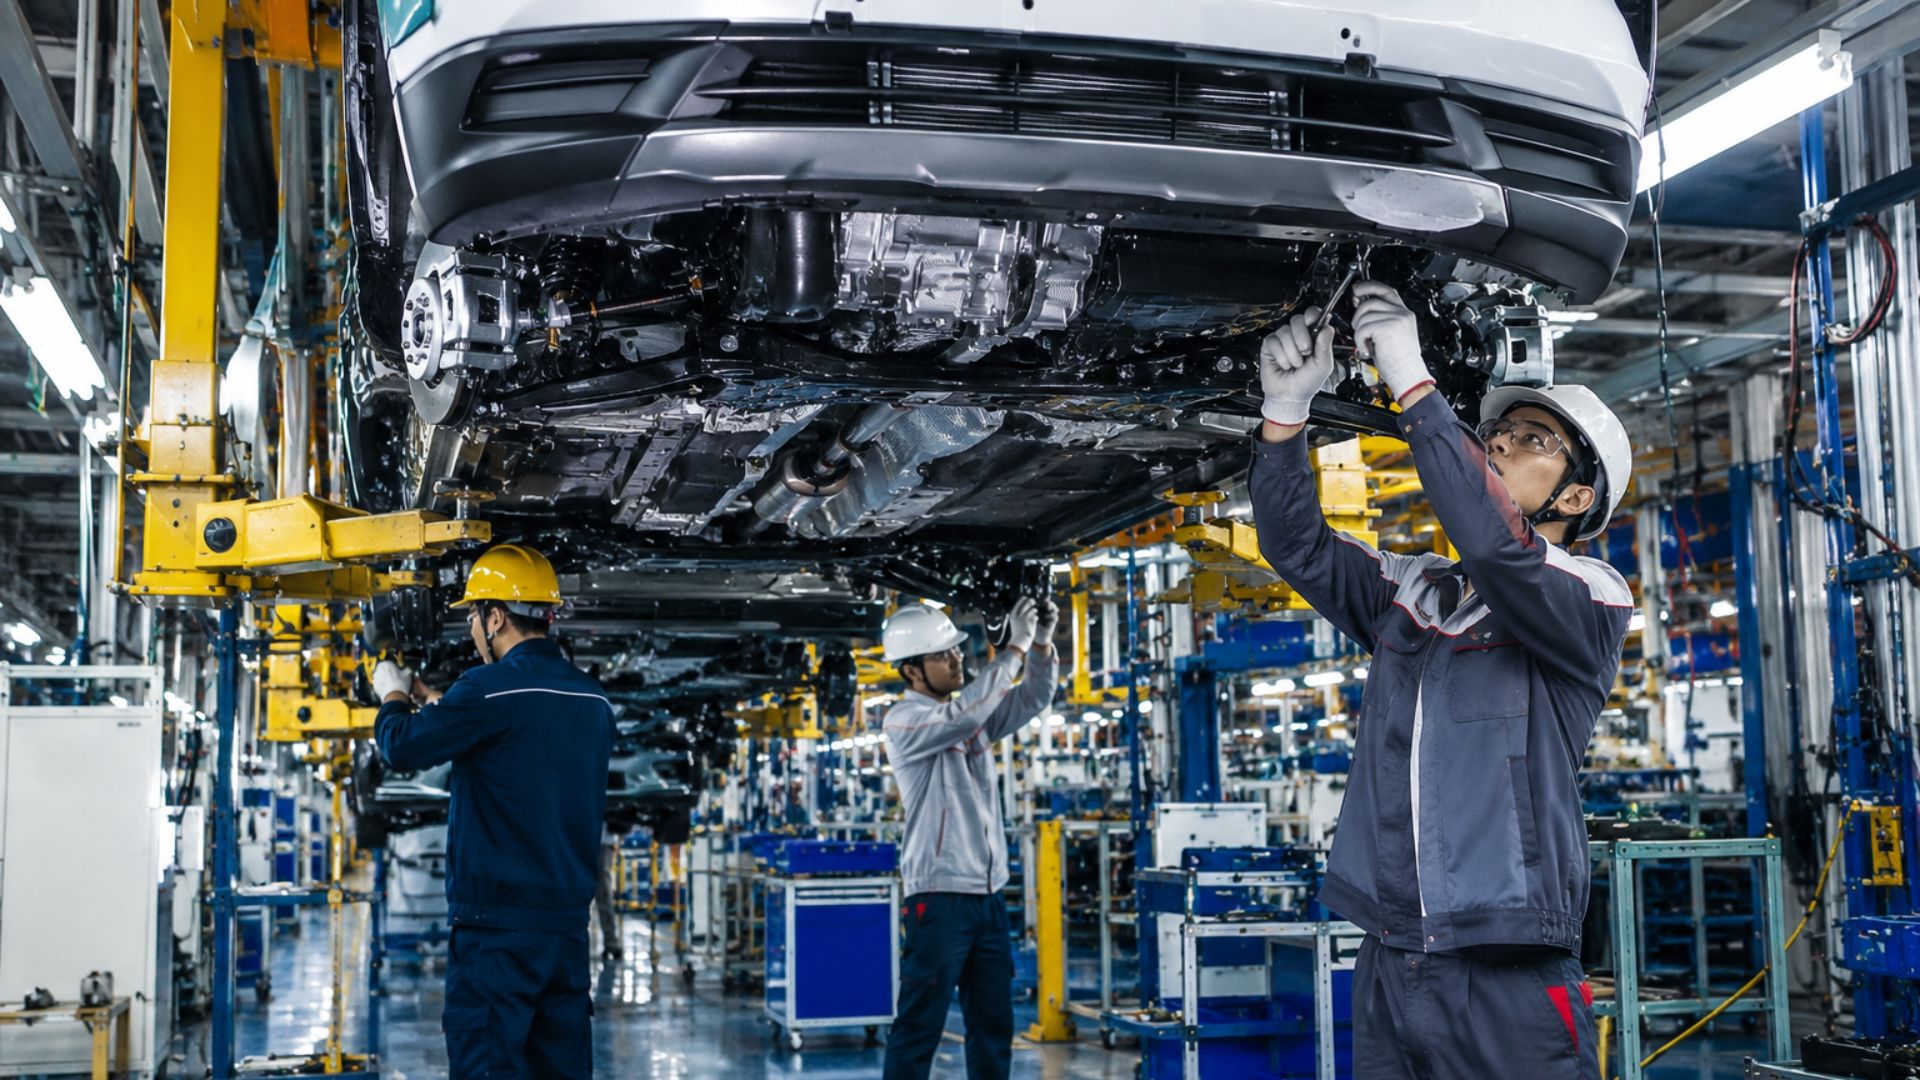


Công nghiệp hóa được xem là chính sách chủ đạo để phát triển đất nước, giúp quốc gia thoát khỏi tình trạng nghèo nàn, lạc hậu, cũng như tạo nguồn cung việc làm và thu nhập cho người dân. Bên cạnh đó, công nghiệp hóa đóng vai trò thiết yếu trong việc củng cố an ninh quốc gia vì nó giúp nền kinh tế đối phó tốt hơn với những biến động kinh tế - chính trị từ bên ngoài và đảm bảo tăng trưởng kinh tế ổn định.
Từ thập niên 1960, Việt Nam đã xác định công nghiệp hóa là phương cách chủ yếu để phát triển đất nước. Hiện nay, khi đất nước bước vào “kỷ nguyên vươn mình của dân tộc”, công nghiệp hóa tiếp tục là mối quan tâm của các lãnh đạo.
Tuy nhiên, nỗ lực công nghiệp hóa đang đối diện với các thách thức như làn sóng bảo hộ công nghiệp, việc gia tăng sản xuất, xuất khẩu từ các đối tác kinh tế lớn như Mỹ, Liên hiệp châu Âu (EU) và Trung Quốc. Dù vậy, Việt Nam cũng có nhiều cơ hội phát triển, nhất là với định hướng phát triển của lãnh đạo đất nước và sự gia tăng vốn đầu tư nước ngoài (FDI) trong chiến lược “Trung Quốc+1”.
Những cơ hội đáng chú ý
Định hướng phát triển của lãnh đạo đất nước
Một quốc gia không thể tiến hành công nghiệp hóa nếu chính phủ của họ không xem đó là mục tiêu quốc gia và từ đó không đưa ra chính sách công nghiệp phù hợp. Ở Việt Nam, cụm từ “công nghiệp hóa” liên tục xuất hiện trong nghị quyết của các kỳ Đại hội đại biểu toàn quốc của Đảng, kể cả hai Đại hội XIII và XIV gần đây, cho thấy lãnh đạo Việt Nam coi công nghiệp hóa là yếu tố then chốt để đưa Việt Nam trở thành quốc gia phát triển vào năm 2045. Khác với thế hệ trước, lãnh đạo Việt Nam hiện nay đã thay đổi về tư duy công nghiệp hóa, khi đưa khối doanh nghiệp tư nhân vào vị trí đầu tàu của phát triển đất nước thay vì doanh nghiệp nhà nước như trước đây.
Điều này được thể hiện qua Nghị quyết 68 về phát triển kinh tế tư nhân và Nghị quyết 66 về cắt giảm thủ tục hành chính liên quan đến hoạt động sản xuất kinh doanh. Nhà nước cũng ban hành một số chính sách thực tiễn để hỗ trợ doanh nghiệp. Đơn cử, Bộ Tư pháp đã đề nghị các cơ quan, bộ ngành bãi bỏ các điều kiện kinh doanh không cần thiết và Ngân hàng Nhà nước được chỉ đạo hỗ trợ mở rộng tín dụng cho doanh nghiệp đầu tư, phát triển.
Thực tế, khối doanh nghiệp tư nhân đang có ảnh hưởng lớn đến nền kinh tế khi đóng góp 50% GDP, 30% ngân sách chính phủ và sử dụng 82% lao động cả nước. Nhiều doanh nghiệp tư nhân như Vingroup và Vinamilk, đã vươn ra thị trường thế giới. Các doanh nghiệp tư nhân khác như Sun Group, Hòa Phát, FPT, THACO cũng sẵn sàng tham gia vào các dự án trọng điểm quốc gia như đường sắt cao tốc, sân bay dân dụng, sản xuất chip bán dẫn.
Ngoài ra, Việt Nam cũng đã thành lập Ban Chỉ đạo quốc gia về phát triển ngành công nghiệp bán dẫn vào năm 2024 và đặt mục tiêu năm 2026 là thành lập 75 doanh nghiệp thiết kế chip bán dẫn, đưa một nhà máy đóng gói và kiểm thử vào hoạt động, đạt doanh thu lên đến 23 tỷ USD và thu hút thêm đầu tư FDI vào ngành bán dẫn của Việt Nam.
Đầu tháng tư, Chính phủ ban hành Nghị quyết 82-NQ/CP, khuyến khích hợp tác giữa doanh nghiệp Việt Nam với doanh nghiệp nước ngoài để doanh nghiệp nội địa tham gia sâu hơn vào chuỗi cung ứng. Nghị quyết cũng khuyến khích doanh nghiệp nước ngoài chuyển giao công nghệ cho các doanh nghiệp Việt Nam. Nhìn chung, Việt Nam đang mong muốn nâng cấp năng lực sản xuất công nghiệp, tăng mức thành phần nội địa trong hàng hóa sản xuất và dần thoát khỏi nhóm sản xuất hàng hóa có giá trị gia tăng thấp.
Chiến lược Trung Quốc+1
Trung Quốc+1 là chiến lược dịch chuyển một phần công đoạn sản xuất ở Trung Quốc sang những quốc gia khác, và nó diễn ra trong bối cảnh tình hình Trung Quốc và quốc tế có nhiều biến chuyển. Ở bên ngoài, mâu thuẫn thương mại và chính trị giữa Trung Quốc với phương Tây dâng cao, dẫn đến việc hai bên dựng lên những rào cản thương mại nhằm vào nhau, thúc đẩy xu hướng “giảm thiểu rủi ro” và “tách rời” trong chuỗi cung ứng toàn cầu. Bên cạnh đó, mô hình chuỗi sản xuất tập trung tại một nước đã bộc lộ nhiều điểm yếu khi gặp phải tình huống bất ngờ như đại dịch COVID-19. Về phía Trung Quốc, lợi thế giá nhân công rẻ đã không còn và lực lượng lao động thì ngày càng già đi, khiến cho chi phí sản xuất tăng cao. Để ứng phó, các doanh nghiệp thực hiện chiến lược Trung Quốc+1 nhằm tìm kiếm điểm đầu tư mới nơi có chi phí sản xuất thấp, tránh vướng vào mâu thuẫn nước lớn và đối phó với những tình huống khẩn cấp.
Nhiều chuyên gia xem Trung Quốc+1 là cơ hội để các nước đang phát triển như Việt Nam nắm bắt và phát triển công nghiệp thông qua FDI. So với các nước khác trong khu vực, Việt Nam sở hữu nhiều lợi thế hơn trong việc thu hút FDI, như giá nhân công cạnh tranh, ưu đãi thuế cho các doanh nghiệp, cơ sở hạ tầng được đầu tư và vị trí địa lý gần Trung Quốc. Bên cạnh đó, Việt Nam còn là thành viên của 17 thỏa thuận thương mại tự do song phương và đa phương đã có hiệu lực. Những thỏa thuận này tạo điều kiện cho những doanh nghiệp hoạt động tại Việt Nam tiếp cận được các thị trường lớn trên thế giới như EU, Trung Quốc, Nhật Bản, giúp Việt Nam nâng cấp hệ thống quy định đầu tư, tăng cường bảo hộ đầu tư và cải thiện thủ tục thông quan, từ đó tạo môi trường đầu tư tích cực cho các doanh nghiệp.
Lợi thế này đã đem lại một số kết quả khả quan về mặt đầu tư. Đến năm 2025, vốn FDI đăng ký đạt 38,42 tỷ USD, cao nhất từ trước đến nay với 82,8% giá trị vốn được đổ vào lĩnh vực sản xuất. FDI chuyển dịch từ Trung Quốc sang cũng đã giúp GDP của ngành sản xuất tăng 10%; Việt Nam cũng tiếp nhận 265 nghìn lao động mới với mức lương hằng tháng tăng 6% trong năm 2025. Song song đó, tổng kim ngạch xuất khẩu của Việt Nam năm 2025 tăng 70 tỷ USD so với năm 2024, đạt 474 tỷ USD.
Ngoài ra, trái với nhiều lo ngại rằng các nước Đông Nam Á sẽ trở thành nền kinh tế trung chuyển, giúp hàng hóa Trung Quốc tránh thuế quan của các nước phương Tây, còn nền sản xuất nội địa bị bào mòn trước áp lực cạnh tranh, Việt Nam đã tận dụng tốt chiến lược Trung Quốc+1. Cụ thể, giá trị gia tăng nội địa trong lĩnh vực điện tử, máy móc tăng từ 6 đến 10 điểm phần trăm và của ngành hóa chất là từ 7 đến 12 điểm phần trăm so với mẫu đối chứng giả định trong giai đoạn 2018 - 2022.
Thách thức vẫn còn đó
Mỹ và EU tái công nghiệp hóa và cú sốc Trung Quốc lần thứ hai
Những năm gần đây, hai đối tác thương mại lớn của Việt Nam là Mỹ và EU đã và đang tái công nghiệp hóa nền kinh tế của mình, chủ yếu là đưa ra hàng loạt chính sách công nghiệp nhằm bảo vệ và tăng tỷ trọng ngành này trong GDP. Đây là cách các nước phương Tây ứng phó với sự “trỗi dậy” của Trung Quốc như một đối thủ kinh tế - chính trị và mang lại sự ổn định kinh tế sau nhiều thập kỷ biến động vì toàn cầu hóa và khủng hoảng tài chính.
Cụ thể, EU đã ban hành nhiều đạo luật kích thích đầu tư vào ngành sản xuất và bảo vệ chúng bằng rào cản phi thuế quan. Trong đó, Cơ chế điều chỉnh biên giới carbon (Carbon Border Adjustment Mechanism - CBAM) và Quy định chống phá rừng của EU (EU Deforestation Regulation - EUDR) sẽ ảnh hưởng trực tiếp đến quan hệ thương mại Việt Nam - EU. Với CBAM, các doanh nghiệp Việt Nam xuất khẩu hàng hóa sang EU sẽ phải trả phí dựa trên lượng khí carbon phát thải trong quá trình sản xuất hàng hóa. Theo ước tính, GDP của Việt Nam sẽ bị thiệt hại 100 triệu USD từ khi CBAM được áp dụng cho đến năm 2030 (tính theo thời giá năm 2019). Trong khi đó, EUDR yêu cầu các doanh nghiệp Việt Nam muốn xuất khẩu gỗ, cà phê, cao su sang EU sẽ phải chứng minh sản phẩm không đến từ hoạt động phá rừng. Tuy chưa có ước tính cụ thể về thiệt hại kinh tế nhưng những quy định này sẽ tạo thêm gánh nặng về thủ tục hành chính và đáp ứng tiêu chuẩn đối với các hộ, doanh nghiệp sản xuất, kinh doanh các loại cây công nghiệp này. Đây được xem là rào cản thương mại phi thuế quan mà các nước phát triển sử dụng để kiểm soát nhập khẩu từ các nước thuộc Bán cầu Nam như Việt Nam, góp phần làm chậm tiến độ công nghiệp hóa.
Khác với EU, Mỹ sử dụng thuế quan như là công cụ chủ yếu để bảo hộ nền công nghiệp nội địa. Vào tháng 7/2025, Mỹ và Việt Nam đã nhất trí về một thỏa thuận khung thương mại, theo đó Mỹ sẽ áp thuế 20% đối với hầu hết hàng xuất khẩu của Việt Nam và thuế 40% đối với hàng hóa quá cảnh qua Việt Nam từ các nước thứ ba cho nhiều loại mặt hàng khác nhau. Thỏa thuận thương mại này có thể khiến Việt Nam mất 25% giá trị xuất khẩu sang Mỹ và có nguy cơ ảnh hưởng xấu đến 2% sản lượng kinh tế.
Về phía Trung Quốc, nước này vừa đẩy mạnh xuất khẩu bằng trợ cấp cho doanh nghiệp, vừa nâng cấp năng lực công nghiệp, hướng tới “phát triển chất lượng cao” [1] qua phát triển “các lực lượng sản xuất chất lượng mới” (như trí tuệ nhân tạo - AI, máy tính lượng tử, chất bán dẫn, công nghiệp xanh…) [2] để vực dậy nền kinh tế hậu COVID-19. Điều này tạo ra “Cú sốc Trung Quốc thứ hai” (Second China Shock) hay tình trạng “dư thừa công suất” (overcapacity), thể hiện qua việc năng lực sản xuất của Trung Quốc gây sức ép cạnh tranh đối với các nhóm nước phát triển và đang phát triển lớn đến mức khiến Mỹ và EU dựng nên rào cản thương mại đối với hàng hóa Trung Quốc, buộc chúng phải đổ vào những nền kinh tế khác.
Trong bối cảnh đó, khu vực Đông Nam Á đã vượt lên trên Mỹ và EU để trở thành thị trường chính cho hàng xuất khẩu của Trung Quốc, tiêu thụ đến 16,4% sản lượng xuất khẩu vào năm 2024. Thâm hụt thương mại giữa các nước trong khu vực với Trung Quốc đã tăng từ 10 tỷ USD lên 140 tỷ USD trong giai đoạn 2010 – 2024, khiến cho các hãng sản xuất địa phương gặp áp lực cạnh tranh lớn khi hàng hóa Trung Quốc được bán rẻ hơn hàng nội địa.
Riêng Việt Nam, quốc gia này đã phải nhập siêu từ Trung Quốc, chủ yếu là các loại hàng hóa bán thành phẩm để xuất khẩu sang các thị trường khác trên thế giới, khiến cho Việt Nam trở nên phụ thuộc nhiều hơn vào kinh tế Trung Quốc. Không những thế, hàng hóa thành phẩm của Trung Quốc cũng cạnh tranh trực tiếp với hàng nội địa, thể hiện qua việc nhập khẩu các mặt hàng gia dụng từ Trung Quốc tăng lên trong những năm gần đây.
Một số hạn chế nội tại
Bên cạnh những khó khăn trên thị trường quốc tế, bản thân ngành công nghiệp của Việt Nam cũng có những khuyết điểm. Theo giáo sư Trần Văn Thọ, ngành công nghiệp vướng phải hai vấn đề lớn liên quan đến quy mô và chất lượng.
Thứ nhất, quá trình công nghiệp hóa còn dang dở mặc dù điều kiện dân số đã không còn ở thời kỳ lý tưởng. Đóng góp của ngành sản xuất cho GDP quốc gia thấp hơn so với mức đỉnh 30% của các nước phát triển khi còn trong giai đoạn công nghiệp hóa và ở nửa đầu của giai đoạn dân số vàng trước khi những nước này trở thành xã hội hậu công nghiệp. Trong khi đó, Việt Nam dù đã đi hết 4/5 giai đoạn của dân số vàng (1980-2032) vẫn chưa hoàn thành công nghiệp hóa.
Thứ hai, ngành công nghiệp sản xuất nội địa hiện nay chủ yếu thực hiện những công đoạn đơn giản như lắp ráp, đóng gói và kiểm thử thành phẩm. Tuy Việt Nam đã tham gia vào chuỗi giá trị toàn cầu nhưng hàm lượng công nghệ, giá trị gia tăng trong chuỗi này lại không cao khi phải nhập linh kiện và bán thành phẩm của Trung Quốc và Hàn Quốc về rồi gia công, lắp ráp để xuất khẩu. Chính tính chất này đã kìm hãm sự gia tăng năng suất và kéo theo đó là tỷ trọng công nghiệp trong GDP.
Nội lực của ngành công nghiệp nội địa Việt Nam cũng chưa vững mạnh. Đầu tiên, sự tăng trưởng của khu vực công nghiệp ngày càng phụ thuộc vào vốn FDI hơn là vốn nội địa hoặc từ nhà nước. Năm 2025, kim ngạch xuất khẩu của nhóm FDI đạt 98,46 tỷ USD, tăng 33,3% và chiếm hơn 80% tổng giá trị xuất khẩu. Không những thế, những doanh nghiệp FDI này dựa vào nguồn nguyên liệu từ bên ngoài để sản xuất thay vì hợp tác với doanh nghiệp nội địa, từ đó không tạo được chất xúc tác cần thiết để doanh nghiệp trong nước phát triển. Tiếp theo, giá trị gia tăng của khu vực công nghiệp đang suy giảm, từ 34,7% trong giai đoạn 2007-2014 xuống chỉ còn 21,7% trong giai đoạn 2015-2022, qua đó cho thấy dù nền kinh tế đang lớn lên nhưng hiệu quả sản xuất lại có dấu hiệu đi xuống.
Một số quan chức kinh tế cũng nhận xét rằng, trong ngành công nghiệp, tốc độ tăng năng suất lao động còn thấp và năng suất lao động cũng kém hơn so với các nước Đông Nam Á khác nhiều lần. Ngoài ra, nền kinh tế dù đã đi gần đến giai đoạn hậu công nghiệp [3] nhưng GDP/người chỉ ở mức 3000 USD, thấp hơn ngưỡng 30.000 USD/người ở những nước công nghiệp hóa thành công như Hàn Quốc, Nhật Bản khi bắt đầu giai đoạn phi công nghiệp hóa. Như vậy, những khiếm khuyết của quá trình công nghiệp hóa không chỉ ở năng lực của khu vực công nghiệp mà còn là ở những điều kiện thích hợp để đất nước đạt được công nghiệp hóa.
***
Bước vào “kỷ nguyên vươn mình”, lãnh đạo Việt Nam tiếp tục chọn công nghiệp hóa làm chiến lược để phát triển kinh tế. Đặc biệt, tư duy về công nghiệp hóa đã có sự thay đổi rõ nét, từ tập trung vào xây dựng các doanh nghiệp nhà nước chuyển sang chú trọng phát triển kinh tế tư nhân. Tuy nhiên, khác với nhiều thập kỷ trước, bối cảnh thương mại toàn cầu có nhiều diễn biến phức tạp, đặc biệt là xu hướng bảo hộ công nghiệp ở những nền kinh tế lớn gây áp lực cạnh tranh lên nền công nghiệp trong nước. Điều này không hoàn toàn là thách thức vì nó cũng mang đến những cơ hội từ đầu tư nước ngoài. Mặt khác, ngành công nghiệp chưa phát triển đủ mạnh trong khi Việt Nam lại đối diện với vấn đề già hóa dân số cùng sự thống trị của FDI trong sản xuất và xuất khẩu - những yếu tố cản trở tiến trình công nghiệp hóa. Để có thể tiến hành công nghiệp hóa thành công, lãnh đạo đất nước cần đưa ra những chính sách mới và thiết thực, phù hợp với môi trường bên ngoài và năng lực nội tại của quốc gia.
Ghi chú của tác giả:
[1] “Phát triển chất lượng cao” là mô hình phát triển mới dưới thời Chủ tịch Trung Quốc Tập Cận Bình. Theo đó, đổi mới sáng tạo, công nghệ cao, và chuyển đổi xanh là động lực chính cho tăng trưởng bền vững, thay cho lao động, máy móc và đất đai như trước đây.
[2] Trung Quốc đang dẫn đầu trong sản xuất 3 mặt hàng công nghiệp xanh, gồm xe điện, pin lithium và pin năng lượng mặt trời. (Xem thêm: The ‘new three’: How China came to lead solar cell, lithium battery and EV manufacturing.)
[3] “Phi công nghiệp hóa sớm” (premature deindustrialization) là hiện tượng các nước đang phát triển mất đi năng lực sản xuất, thể hiện qua tỷ trọng ngành công nghiệp trong GDP và trong lực lượng lao động giảm, trước khi hoàn tất quá trình công nghiệp hóa. Phi công nghiệp hóa sớm sẽ dẫn đến sự sụt giảm về tốc độ tăng trưởng kinh tế cũng như năng suất lao động và thu nhập. (Xem thêm: Dani Rodrik, 2016, Premature Deindustrialization, Journal of Economic Growth. Vol. 21, pp.1-33)
Lê Đức Minh Đăng hiện là sinh viên năm 4 của Khoa Lịch sử và Quan hệ quốc tế, Ngành Quan hệ quốc tế, Trường Đại học Khoa học Xã hội và Nhân văn, Đại học Quốc gia Thành phố Hồ Chí Minh. Mối quan tâm chính của Đăng là quan hệ quốc tế và kinh tế chính trị quốc tế. Email của tác giả: [email protected]
Bài viết này thuộc ấn bản đặc biệt với chủ đề “Việt Nam ‘vươn mình’: Thành tựu và thử thách”. Thông tin chi tiết về cuộc thi có thể xem tại đây.
Công nghiệp hóa được xem là chính sách chủ đạo để phát triển đất nước, giúp quốc gia thoát khỏi tình trạng nghèo nàn, lạc hậu, cũng như tạo nguồn cung việc làm và thu nhập cho người dân. Bên cạnh đó, công nghiệp hóa đóng vai trò thiết yếu trong việc củng cố an ninh quốc gia vì nó giúp nền kinh tế đối phó tốt hơn với những biến động kinh tế - chính trị từ bên ngoài và đảm bảo tăng trưởng kinh tế ổn định.
Từ thập niên 1960, Việt Nam đã xác định công nghiệp hóa là phương cách chủ yếu để phát triển đất nước. Hiện nay, khi đất nước bước vào “kỷ nguyên vươn mình của dân tộc”, công nghiệp hóa tiếp tục là mối quan tâm của các lãnh đạo.
Tuy nhiên, nỗ lực công nghiệp hóa đang đối diện với các thách thức như làn sóng bảo hộ công nghiệp, việc gia tăng sản xuất, xuất khẩu từ các đối tác kinh tế lớn như Mỹ, Liên hiệp châu Âu (EU) và Trung Quốc. Dù vậy, Việt Nam cũng có nhiều cơ hội phát triển, nhất là với định hướng phát triển của lãnh đạo đất nước và sự gia tăng vốn đầu tư nước ngoài (FDI) trong chiến lược “Trung Quốc+1”.
Những cơ hội đáng chú ý
Định hướng phát triển của lãnh đạo đất nước
Một quốc gia không thể tiến hành công nghiệp hóa nếu chính phủ của họ không xem đó là mục tiêu quốc gia và từ đó không đưa ra chính sách công nghiệp phù hợp. Ở Việt Nam, cụm từ “công nghiệp hóa” liên tục xuất hiện trong nghị quyết của các kỳ Đại hội đại biểu toàn quốc của Đảng, kể cả hai Đại hội XIII và XIV gần đây, cho thấy lãnh đạo Việt Nam coi công nghiệp hóa là yếu tố then chốt để đưa Việt Nam trở thành quốc gia phát triển vào năm 2045. Khác với thế hệ trước, lãnh đạo Việt Nam hiện nay đã thay đổi về tư duy công nghiệp hóa, khi đưa khối doanh nghiệp tư nhân vào vị trí đầu tàu của phát triển đất nước thay vì doanh nghiệp nhà nước như trước đây.
Điều này được thể hiện qua Nghị quyết 68 về phát triển kinh tế tư nhân và Nghị quyết 66 về cắt giảm thủ tục hành chính liên quan đến hoạt động sản xuất kinh doanh. Nhà nước cũng ban hành một số chính sách thực tiễn để hỗ trợ doanh nghiệp. Đơn cử, Bộ Tư pháp đã đề nghị các cơ quan, bộ ngành bãi bỏ các điều kiện kinh doanh không cần thiết và Ngân hàng Nhà nước được chỉ đạo hỗ trợ mở rộng tín dụng cho doanh nghiệp đầu tư, phát triển.
Thực tế, khối doanh nghiệp tư nhân đang có ảnh hưởng lớn đến nền kinh tế khi đóng góp 50% GDP, 30% ngân sách chính phủ và sử dụng 82% lao động cả nước. Nhiều doanh nghiệp tư nhân như Vingroup và Vinamilk, đã vươn ra thị trường thế giới. Các doanh nghiệp tư nhân khác như Sun Group, Hòa Phát, FPT, THACO cũng sẵn sàng tham gia vào các dự án trọng điểm quốc gia như đường sắt cao tốc, sân bay dân dụng, sản xuất chip bán dẫn.
Ngoài ra, Việt Nam cũng đã thành lập Ban Chỉ đạo quốc gia về phát triển ngành công nghiệp bán dẫn vào năm 2024 và đặt mục tiêu năm 2026 là thành lập 75 doanh nghiệp thiết kế chip bán dẫn, đưa một nhà máy đóng gói và kiểm thử vào hoạt động, đạt doanh thu lên đến 23 tỷ USD và thu hút thêm đầu tư FDI vào ngành bán dẫn của Việt Nam.
Đầu tháng tư, Chính phủ ban hành Nghị quyết 82-NQ/CP, khuyến khích hợp tác giữa doanh nghiệp Việt Nam với doanh nghiệp nước ngoài để doanh nghiệp nội địa tham gia sâu hơn vào chuỗi cung ứng. Nghị quyết cũng khuyến khích doanh nghiệp nước ngoài chuyển giao công nghệ cho các doanh nghiệp Việt Nam. Nhìn chung, Việt Nam đang mong muốn nâng cấp năng lực sản xuất công nghiệp, tăng mức thành phần nội địa trong hàng hóa sản xuất và dần thoát khỏi nhóm sản xuất hàng hóa có giá trị gia tăng thấp.
Chiến lược Trung Quốc+1
Trung Quốc+1 là chiến lược dịch chuyển một phần công đoạn sản xuất ở Trung Quốc sang những quốc gia khác, và nó diễn ra trong bối cảnh tình hình Trung Quốc và quốc tế có nhiều biến chuyển. Ở bên ngoài, mâu thuẫn thương mại và chính trị giữa Trung Quốc với phương Tây dâng cao, dẫn đến việc hai bên dựng lên những rào cản thương mại nhằm vào nhau, thúc đẩy xu hướng “giảm thiểu rủi ro” và “tách rời” trong chuỗi cung ứng toàn cầu. Bên cạnh đó, mô hình chuỗi sản xuất tập trung tại một nước đã bộc lộ nhiều điểm yếu khi gặp phải tình huống bất ngờ như đại dịch COVID-19. Về phía Trung Quốc, lợi thế giá nhân công rẻ đã không còn và lực lượng lao động thì ngày càng già đi, khiến cho chi phí sản xuất tăng cao. Để ứng phó, các doanh nghiệp thực hiện chiến lược Trung Quốc+1 nhằm tìm kiếm điểm đầu tư mới nơi có chi phí sản xuất thấp, tránh vướng vào mâu thuẫn nước lớn và đối phó với những tình huống khẩn cấp.
Nhiều chuyên gia xem Trung Quốc+1 là cơ hội để các nước đang phát triển như Việt Nam nắm bắt và phát triển công nghiệp thông qua FDI. So với các nước khác trong khu vực, Việt Nam sở hữu nhiều lợi thế hơn trong việc thu hút FDI, như giá nhân công cạnh tranh, ưu đãi thuế cho các doanh nghiệp, cơ sở hạ tầng được đầu tư và vị trí địa lý gần Trung Quốc. Bên cạnh đó, Việt Nam còn là thành viên của 17 thỏa thuận thương mại tự do song phương và đa phương đã có hiệu lực. Những thỏa thuận này tạo điều kiện cho những doanh nghiệp hoạt động tại Việt Nam tiếp cận được các thị trường lớn trên thế giới như EU, Trung Quốc, Nhật Bản, giúp Việt Nam nâng cấp hệ thống quy định đầu tư, tăng cường bảo hộ đầu tư và cải thiện thủ tục thông quan, từ đó tạo môi trường đầu tư tích cực cho các doanh nghiệp.
Lợi thế này đã đem lại một số kết quả khả quan về mặt đầu tư. Đến năm 2025, vốn FDI đăng ký đạt 38,42 tỷ USD, cao nhất từ trước đến nay với 82,8% giá trị vốn được đổ vào lĩnh vực sản xuất. FDI chuyển dịch từ Trung Quốc sang cũng đã giúp GDP của ngành sản xuất tăng 10%; Việt Nam cũng tiếp nhận 265 nghìn lao động mới với mức lương hằng tháng tăng 6% trong năm 2025. Song song đó, tổng kim ngạch xuất khẩu của Việt Nam năm 2025 tăng 70 tỷ USD so với năm 2024, đạt 474 tỷ USD.
Ngoài ra, trái với nhiều lo ngại rằng các nước Đông Nam Á sẽ trở thành nền kinh tế trung chuyển, giúp hàng hóa Trung Quốc tránh thuế quan của các nước phương Tây, còn nền sản xuất nội địa bị bào mòn trước áp lực cạnh tranh, Việt Nam đã tận dụng tốt chiến lược Trung Quốc+1. Cụ thể, giá trị gia tăng nội địa trong lĩnh vực điện tử, máy móc tăng từ 6 đến 10 điểm phần trăm và của ngành hóa chất là từ 7 đến 12 điểm phần trăm so với mẫu đối chứng giả định trong giai đoạn 2018 - 2022.
Thách thức vẫn còn đó
Mỹ và EU tái công nghiệp hóa và cú sốc Trung Quốc lần thứ hai
Những năm gần đây, hai đối tác thương mại lớn của Việt Nam là Mỹ và EU đã và đang tái công nghiệp hóa nền kinh tế của mình, chủ yếu là đưa ra hàng loạt chính sách công nghiệp nhằm bảo vệ và tăng tỷ trọng ngành này trong GDP. Đây là cách các nước phương Tây ứng phó với sự “trỗi dậy” của Trung Quốc như một đối thủ kinh tế - chính trị và mang lại sự ổn định kinh tế sau nhiều thập kỷ biến động vì toàn cầu hóa và khủng hoảng tài chính.
Cụ thể, EU đã ban hành nhiều đạo luật kích thích đầu tư vào ngành sản xuất và bảo vệ chúng bằng rào cản phi thuế quan. Trong đó, Cơ chế điều chỉnh biên giới carbon (Carbon Border Adjustment Mechanism - CBAM) và Quy định chống phá rừng của EU (EU Deforestation Regulation - EUDR) sẽ ảnh hưởng trực tiếp đến quan hệ thương mại Việt Nam - EU. Với CBAM, các doanh nghiệp Việt Nam xuất khẩu hàng hóa sang EU sẽ phải trả phí dựa trên lượng khí carbon phát thải trong quá trình sản xuất hàng hóa. Theo ước tính, GDP của Việt Nam sẽ bị thiệt hại 100 triệu USD từ khi CBAM được áp dụng cho đến năm 2030 (tính theo thời giá năm 2019). Trong khi đó, EUDR yêu cầu các doanh nghiệp Việt Nam muốn xuất khẩu gỗ, cà phê, cao su sang EU sẽ phải chứng minh sản phẩm không đến từ hoạt động phá rừng. Tuy chưa có ước tính cụ thể về thiệt hại kinh tế nhưng những quy định này sẽ tạo thêm gánh nặng về thủ tục hành chính và đáp ứng tiêu chuẩn đối với các hộ, doanh nghiệp sản xuất, kinh doanh các loại cây công nghiệp này. Đây được xem là rào cản thương mại phi thuế quan mà các nước phát triển sử dụng để kiểm soát nhập khẩu từ các nước thuộc Bán cầu Nam như Việt Nam, góp phần làm chậm tiến độ công nghiệp hóa.
Khác với EU, Mỹ sử dụng thuế quan như là công cụ chủ yếu để bảo hộ nền công nghiệp nội địa. Vào tháng 7/2025, Mỹ và Việt Nam đã nhất trí về một thỏa thuận khung thương mại, theo đó Mỹ sẽ áp thuế 20% đối với hầu hết hàng xuất khẩu của Việt Nam và thuế 40% đối với hàng hóa quá cảnh qua Việt Nam từ các nước thứ ba cho nhiều loại mặt hàng khác nhau. Thỏa thuận thương mại này có thể khiến Việt Nam mất 25% giá trị xuất khẩu sang Mỹ và có nguy cơ ảnh hưởng xấu đến 2% sản lượng kinh tế.
Về phía Trung Quốc, nước này vừa đẩy mạnh xuất khẩu bằng trợ cấp cho doanh nghiệp, vừa nâng cấp năng lực công nghiệp, hướng tới “phát triển chất lượng cao” [1] qua phát triển “các lực lượng sản xuất chất lượng mới” (như trí tuệ nhân tạo - AI, máy tính lượng tử, chất bán dẫn, công nghiệp xanh…) [2] để vực dậy nền kinh tế hậu COVID-19. Điều này tạo ra “Cú sốc Trung Quốc thứ hai” (Second China Shock) hay tình trạng “dư thừa công suất” (overcapacity), thể hiện qua việc năng lực sản xuất của Trung Quốc gây sức ép cạnh tranh đối với các nhóm nước phát triển và đang phát triển lớn đến mức khiến Mỹ và EU dựng nên rào cản thương mại đối với hàng hóa Trung Quốc, buộc chúng phải đổ vào những nền kinh tế khác.
Trong bối cảnh đó, khu vực Đông Nam Á đã vượt lên trên Mỹ và EU để trở thành thị trường chính cho hàng xuất khẩu của Trung Quốc, tiêu thụ đến 16,4% sản lượng xuất khẩu vào năm 2024. Thâm hụt thương mại giữa các nước trong khu vực với Trung Quốc đã tăng từ 10 tỷ USD lên 140 tỷ USD trong giai đoạn 2010 – 2024, khiến cho các hãng sản xuất địa phương gặp áp lực cạnh tranh lớn khi hàng hóa Trung Quốc được bán rẻ hơn hàng nội địa.
Riêng Việt Nam, quốc gia này đã phải nhập siêu từ Trung Quốc, chủ yếu là các loại hàng hóa bán thành phẩm để xuất khẩu sang các thị trường khác trên thế giới, khiến cho Việt Nam trở nên phụ thuộc nhiều hơn vào kinh tế Trung Quốc. Không những thế, hàng hóa thành phẩm của Trung Quốc cũng cạnh tranh trực tiếp với hàng nội địa, thể hiện qua việc nhập khẩu các mặt hàng gia dụng từ Trung Quốc tăng lên trong những năm gần đây.
Một số hạn chế nội tại
Bên cạnh những khó khăn trên thị trường quốc tế, bản thân ngành công nghiệp của Việt Nam cũng có những khuyết điểm. Theo giáo sư Trần Văn Thọ, ngành công nghiệp vướng phải hai vấn đề lớn liên quan đến quy mô và chất lượng.
Thứ nhất, quá trình công nghiệp hóa còn dang dở mặc dù điều kiện dân số đã không còn ở thời kỳ lý tưởng. Đóng góp của ngành sản xuất cho GDP quốc gia thấp hơn so với mức đỉnh 30% của các nước phát triển khi còn trong giai đoạn công nghiệp hóa và ở nửa đầu của giai đoạn dân số vàng trước khi những nước này trở thành xã hội hậu công nghiệp. Trong khi đó, Việt Nam dù đã đi hết 4/5 giai đoạn của dân số vàng (1980-2032) vẫn chưa hoàn thành công nghiệp hóa.
Thứ hai, ngành công nghiệp sản xuất nội địa hiện nay chủ yếu thực hiện những công đoạn đơn giản như lắp ráp, đóng gói và kiểm thử thành phẩm. Tuy Việt Nam đã tham gia vào chuỗi giá trị toàn cầu nhưng hàm lượng công nghệ, giá trị gia tăng trong chuỗi này lại không cao khi phải nhập linh kiện và bán thành phẩm của Trung Quốc và Hàn Quốc về rồi gia công, lắp ráp để xuất khẩu. Chính tính chất này đã kìm hãm sự gia tăng năng suất và kéo theo đó là tỷ trọng công nghiệp trong GDP.
Nội lực của ngành công nghiệp nội địa Việt Nam cũng chưa vững mạnh. Đầu tiên, sự tăng trưởng của khu vực công nghiệp ngày càng phụ thuộc vào vốn FDI hơn là vốn nội địa hoặc từ nhà nước. Năm 2025, kim ngạch xuất khẩu của nhóm FDI đạt 98,46 tỷ USD, tăng 33,3% và chiếm hơn 80% tổng giá trị xuất khẩu. Không những thế, những doanh nghiệp FDI này dựa vào nguồn nguyên liệu từ bên ngoài để sản xuất thay vì hợp tác với doanh nghiệp nội địa, từ đó không tạo được chất xúc tác cần thiết để doanh nghiệp trong nước phát triển. Tiếp theo, giá trị gia tăng của khu vực công nghiệp đang suy giảm, từ 34,7% trong giai đoạn 2007-2014 xuống chỉ còn 21,7% trong giai đoạn 2015-2022, qua đó cho thấy dù nền kinh tế đang lớn lên nhưng hiệu quả sản xuất lại có dấu hiệu đi xuống.
Một số quan chức kinh tế cũng nhận xét rằng, trong ngành công nghiệp, tốc độ tăng năng suất lao động còn thấp và năng suất lao động cũng kém hơn so với các nước Đông Nam Á khác nhiều lần. Ngoài ra, nền kinh tế dù đã đi gần đến giai đoạn hậu công nghiệp [3] nhưng GDP/người chỉ ở mức 3000 USD, thấp hơn ngưỡng 30.000 USD/người ở những nước công nghiệp hóa thành công như Hàn Quốc, Nhật Bản khi bắt đầu giai đoạn phi công nghiệp hóa. Như vậy, những khiếm khuyết của quá trình công nghiệp hóa không chỉ ở năng lực của khu vực công nghiệp mà còn là ở những điều kiện thích hợp để đất nước đạt được công nghiệp hóa.
***
Bước vào “kỷ nguyên vươn mình”, lãnh đạo Việt Nam tiếp tục chọn công nghiệp hóa làm chiến lược để phát triển kinh tế. Đặc biệt, tư duy về công nghiệp hóa đã có sự thay đổi rõ nét, từ tập trung vào xây dựng các doanh nghiệp nhà nước chuyển sang chú trọng phát triển kinh tế tư nhân. Tuy nhiên, khác với nhiều thập kỷ trước, bối cảnh thương mại toàn cầu có nhiều diễn biến phức tạp, đặc biệt là xu hướng bảo hộ công nghiệp ở những nền kinh tế lớn gây áp lực cạnh tranh lên nền công nghiệp trong nước. Điều này không hoàn toàn là thách thức vì nó cũng mang đến những cơ hội từ đầu tư nước ngoài. Mặt khác, ngành công nghiệp chưa phát triển đủ mạnh trong khi Việt Nam lại đối diện với vấn đề già hóa dân số cùng sự thống trị của FDI trong sản xuất và xuất khẩu - những yếu tố cản trở tiến trình công nghiệp hóa. Để có thể tiến hành công nghiệp hóa thành công, lãnh đạo đất nước cần đưa ra những chính sách mới và thiết thực, phù hợp với môi trường bên ngoài và năng lực nội tại của quốc gia.
Ghi chú của tác giả:
[1] “Phát triển chất lượng cao” là mô hình phát triển mới dưới thời Chủ tịch Trung Quốc Tập Cận Bình. Theo đó, đổi mới sáng tạo, công nghệ cao, và chuyển đổi xanh là động lực chính cho tăng trưởng bền vững, thay cho lao động, máy móc và đất đai như trước đây.
[2] Trung Quốc đang dẫn đầu trong sản xuất 3 mặt hàng công nghiệp xanh, gồm xe điện, pin lithium và pin năng lượng mặt trời. (Xem thêm: The ‘new three’: How China came to lead solar cell, lithium battery and EV manufacturing.)
[3] “Phi công nghiệp hóa sớm” (premature deindustrialization) là hiện tượng các nước đang phát triển mất đi năng lực sản xuất, thể hiện qua tỷ trọng ngành công nghiệp trong GDP và trong lực lượng lao động giảm, trước khi hoàn tất quá trình công nghiệp hóa. Phi công nghiệp hóa sớm sẽ dẫn đến sự sụt giảm về tốc độ tăng trưởng kinh tế cũng như năng suất lao động và thu nhập. (Xem thêm: Dani Rodrik, 2016, Premature Deindustrialization, Journal of Economic Growth. Vol. 21, pp.1-33)
Lê Đức Minh Đăng hiện là sinh viên năm 4 của Khoa Lịch sử và Quan hệ quốc tế, Ngành Quan hệ quốc tế, Trường Đại học Khoa học Xã hội và Nhân văn, Đại học Quốc gia Thành phố Hồ Chí Minh. Mối quan tâm chính của Đăng là quan hệ quốc tế và kinh tế chính trị quốc tế. Email của tác giả: [email protected]
Bài viết này thuộc ấn bản đặc biệt với chủ đề “Việt Nam ‘vươn mình’: Thành tựu và thử thách”. Thông tin chi tiết về cuộc thi có thể xem tại đây.
Từ khoá: Việt Nam kỷ nguyên vươn mình công nghiệp hóa Trung Quốc+1
.jpg)