Xuất khẩu gạo Việt Nam và “phép thử” Philippines
Philippines từng nhiều lần tìm đến Việt Nam như nguồn cung gạo chiến lược trong khủng hoảng. Nhưng từ năm 2019, Việt Nam đã rơi vào thế phụ thuộc ngược, và nay Philippines trở thành “phép thử” cho khả năng thích ứng của hạt gạo Việt.


Từ cuối những năm 1980, Việt Nam đã vươn lên thành một trong những quốc gia xuất khẩu gạo hàng đầu thế giới, cùng với Ấn Độ và Thái Lan. Đáng chú ý, trong thời gian qua, Philippines đã vượt mặt các quốc gia như Trung Quốc và Indonesia để trở thành đối tác mua gạo lớn nhất của Việt Nam. Việc ngày càng phụ thuộc vào nhập khẩu gạo từ Philippines đã đặt ra một bài toán lớn cho ngành xuất khẩu gạo Việt Nam.
Bản chất giao thương gạo giữa Việt Nam và Philippines
Việt Nam trở thành một trong những quốc gia xuất khẩu gạo hàng đầu thế giới nhờ sự kết hợp giữa năng lực sản xuất lớn và khả năng cạnh tranh về chi phí. Cường độ canh tác lớn, khả năng sản xuất tới ba vụ/năm, hệ thống thủy lợi phát triển qua hàng thế kỷ, và chi phí lao động thấp giúp nguồn cung gạo của Việt Nam cực kỳ ổn định với giá cả cạnh tranh hơn các quốc gia Đông Nam Á khác. Trong khi gạo Thái Lan hướng đến phân khúc cao cấp, gạo Việt Nam định vị ở phân khúc tầm trung, phù hợp với các thị trường nhập khẩu lớn, nhạy cảm về giá như Philippines, Indonesia hay các quốc gia châu Phi. Hiện gạo vẫn là lương thực chính của hơn một nửa dân số thế giới. Nhu cầu quốc tế này tiếp tục củng cố vai trò của gạo như một mặt hàng xuất khẩu chiến lược của Việt Nam.
Khác với Việt Nam, Philippines lại chật vật với sản xuất gạo. Địa hình đồi núi, thiên tai thường xuyên và địa lý chia cắt khiến sản xuất gạo trở nên khó khăn. Mặc dù vậy, gạo vẫn là một nguồn lương thực chính yếu của người dân nước này. Philippines phải nhập một lượng lớn gạo từ nước ngoài, chủ yếu là Việt Nam và Thái Lan - hai nhà cung cấp gạo chủ yếu của Philippines trong ba thập kỷ qua, có giai đoạn lên đến 95% thị phần nhập khẩu.
So với Thái Lan, Việt Nam đóng một vai trò quan trọng hơn. Với Manila, tỷ trọng nhập khẩu gạo từ Việt Nam đạt tầm 70-80%, trong khi tỷ trọng nhập từ Thái Lan trong các năm gần đây đạt cao nhất là 10%. Ngoài các lợi thế về chi phí sản xuất và năng suất, Việt Nam có vai trò lớn còn nhờ vào lợi thế khoảng cách địa lý gần gũi và sản phẩm gạo đáp ứng thị hiếu tiêu dùng đa dạng của người dân Philippines. Chẳng hạn, Việt Nam có các loại gạo tấm với giá cả phải chăng cho tiêu dùng đại chúng và sản xuất công nghiệp, cho đến các giống gạo thơm có giá trị cao như Jasmine, Đài Thơm 8 hay ST24 ST25. Theo thời gian, lượng gạo xuất khẩu của Việt Nam giúp Philippines đảm bảo an ninh lương thực.
Trên thực tế, Philippines trong nhiều năm qua đã cố gắng xây dựng nền tảng sản xuất nông nghiệp trong nước theo hướng ổn định và bền vững hơn. Khi Philippines đổi từ hệ thống hạn ngạch nhập khẩu sang hệ thống thuế quan, các nhà chức trách đã tái đầu tư nguồn thu thuế quan để hỗ trợ công cuộc hiện đại hóa và đổi mới ngành nông nghiệp nội địa. Tuy nhiên, những nỗ lực này vẫn gặp nhiều khó khăn do thiên tai, đặc biệt lũ lụt và mưa bão thường xuyên làm gián đoạn sản xuất nông nghiệp.
Những diễn biến trong lịch sử
Suốt ba thập kỷ qua, mặc dù khối lượng nhập khẩu thay đổi đáng kể, an ninh lương thực của Philippines luôn gắn chặt với nguồn cung gạo từ Việt Nam. Mỗi khi sản xuất trong nước suy giảm hoặc thị trường gạo quốc tế biến động, Philippines đều phải gia tăng nhập khẩu để ổn định nguồn cung. Theo đó, Việt Nam dần trở thành đối tác quan trọng nhờ lợi thế về khoảng cách địa lý, khả năng cung ứng ổn định và giá cả cạnh tranh.
Trong giai đoạn 1995-2000, thị trường Philippines liên tiếp chịu ảnh hưởng bởi những hạn chế trong công tác điều hành nguồn cung. Khi đó, Cơ quan Lương thực Quốc gia Philippines (NFA) nắm độc quyền nhập khẩu gạo. Vào năm 1995, nhu cầu gạo trong nước tăng 5,7% trong khi sản lượng bị trì trệ do hạn hán từ năm trước. Mặc dù NFA khuyến nghị nhập khẩu 700 nghìn tấn gạo, Bộ Nông nghiệp nước này lại chỉ phê duyệt nhập khẩu hơn một phần ba con số này, khiến giá gạo tăng vọt và người dân phải xếp hàng nhiều giờ tại các cửa hàng do nhà nước phân phối.
Mặc dù vụ mùa trong nước đã phục hồi phần nào vào cuối năm, chính phủ vẫn tiếp tục thặng dư nhập khẩu từ Thái Lan và Việt Nam nhằm ngăn chặn tình trạng khan hiếm tái diễn, đặc biệt sau sự kiện El Niño 1997-1998. Trong hai năm này, sản lượng giảm ở hầu hết các quốc gia Đông Nam Á, đặc biệt là Philippines giảm 24,2% vào năm 1998, khiến lượng gạo nhập khẩu tăng gấp ba lần bình thường.
Giai đoạn 2005-2010 chứng kiến những biến động dữ dội nhất của thị trường lương thực toàn cầu, qua đó làm nổi bật vai trò của Việt Nam đối với an ninh lương thực của Philippines. Từ năm 2005, khi các cơn bão lớn tại Philippines kết hợp với tình trạng hạn hán tại Thái Lan làm gia tăng rủi ro nguồn cung, Philippines đã phải tăng cường nhập khẩu gạo để đáp ứng nhu cầu trong nước. Tuy nhiên, phép thử lớn nhất đối với hệ thống an ninh lương thực của nước này lại đến từ cuộc khủng hoảng lương thực toàn cầu năm 2008.
Cuộc khủng hoảng năm 2008 xuất phát từ nhiều nguyên nhân, bao gồm giá năng lượng tăng cao khiến chi phí sản xuất nông nghiệp leo thang, hoạt động đầu cơ trên thị trường hàng hóa và mức dự trữ lương thực toàn cầu ở mức thấp. Tuy nhiên, tác nhân quan trọng nhất đến từ các chính sách bảo hộ của các quốc gia xuất khẩu. Tháng 10/2007, Ấn Độ tạm dừng xuất khẩu hầu hết các loại gạo (ngoài gạo Basmati) nhằm bảo đảm an ninh lương thực trong nước. Đến tháng 3/2008, Việt Nam cũng tạm dừng ký thêm các hợp đồng xuất khẩu mới do lo ngại nguồn cung trong nước bị ảnh hưởng bởi đợt rét đậm tại vùng Đồng bằng sông Hồng.
Trong bối cảnh nguồn cung quốc tế ngày càng thắt chặt, Philippines đã đẩy mạnh các nỗ lực tìm kiếm nguồn cung. Tháng 3/2008, ngay cả khi Việt Nam không thể giao đủ một triệu tấn gạo theo thỏa thuận trước đó, Philippines tiếp tục đề nghị Việt Nam cung cấp thêm 1,5 triệu tấn, đồng thời tiến hành đàm phán với Thái Lan và chấp nhận mức giá mua cao hơn nhằm bảo đảm nguồn cung trong nước.
Mặc dù các quyết định trên giúp Philippines tránh được khủng hoảng thiếu hụt về lượng, lạm phát giá lương thực vẫn tiếp diễn. Giá gạo trong nước tăng khoảng 40% trong giai đoạn 2007-2008, ảnh hưởng mạnh tới các hộ gia đình thu nhập thấp. Đến quý II năm 2008, tỷ lệ hộ nghèo tự đánh giá đạt 59%, mức cao nhất trong nhiều năm.
Có thể thấy rằng, từ cuộc khủng hoảng nguồn cung giai đoạn 1995-2000 đến khủng hoảng lương thực toàn cầu năm 2008, mỗi khi đối mặt với các cú sốc về sản xuất hoặc thị trường, Philippines đều phải tăng mạnh nhập khẩu và tìm đến Việt Nam như một nguồn cung chiến lược. Điều này cho thấy mức độ phụ thuộc đáng kể của nước này vào nguồn cung từ Việt Nam, cũng như khả năng biến động mạnh trong nhu cầu gạo của nước này do các yếu tố ngoại sinh cũng như các phản ứng chính sách.
Rủi ro Việt Nam phụ thuộc ngược
Nếu trước đây Philippines phụ thuộc vào nguồn cung gạo Việt Nam để bảo đảm an ninh lương thực, thì sau năm 2019, mức độ phụ thuộc trong quan hệ thương mại ngày càng nghiêng về phía Việt Nam. Việc Philippines ban hành Đạo luật Thuế quan hóa Gạo vào tháng 2/2019 (Rice Tariffication Law - RA 11203) đã chấm dứt hạn ngạch và mở cửa cho khu vực tư nhân nhập khẩu, đưa tỷ trọng Philippines trong xuất khẩu gạo Việt Nam tăng nhanh từ khoảng 15% năm 2018 lên 30% năm 2019 và hơn 40% (gần 4,15 triệu tấn) năm 2024, sau khi Manila giảm thuế nhập khẩu từ 35% xuống 15%. Trong bối cảnh Trung Quốc thu hẹp nhập khẩu giai đoạn 2018 đến đại dịch COVID-19 và nhiều thị trường truyền thống khác như Indonesia và Malaysia tăng trưởng chậm, Philippines đã trở thành thị trường xuất khẩu quan trọng nhất của gạo Việt Nam.
Trước năm 2019, thị trường gạo Philippines được kiểm soát bằng hạn ngạch và quyền nhập khẩu độc quyền của NFA. Tuy nhiên, ngay cả khi chuyển sang cơ chế thuế quan hóa, Manila vẫn giữ quyền can thiệp rất lớn mỗi khi thị trường biến động bất thường. Đơn cử, bản sửa đổi Đạo luật Thuế quan hóa Gạo (tháng 12/2024), cho phép tổng thống tạm thời đình chỉ hoặc hạn chế nhập khẩu khi dư cung khiến giá lúa trong nước giảm bất thường. Tháng 9/2025, cơ chế này đã được kích hoạt khi Philippines tạm đình chỉ nhập khẩu gạo do sản lượng trong nước tăng mạnh và giá lúa giảm sâu. Việc này chủ yếu nhằm bảo vệ nông dân trong mùa thu hoạch.
Tác động đối với Việt Nam nhanh chóng xuất hiện. Đến cuối niên vụ 2025, khi nhu cầu nhập khẩu của Philippines suy giảm trong bối cảnh nguồn cung gạo toàn cầu phục hồi mạnh so với cùng kỳ 2023-2024, giá gạo xuất khẩu bình quân của Việt Nam đã giảm tới 28%, kéo theo giá lúa tại thời điểm thu hoạch giảm 26%. Trong vụ thu hoạch lúa Đông Xuân 2025-2026 lúc đó, nhiều nông hộ buộc phải đẩy mạnh việc bán với giá thấp ngay sau thu hoạch do hạn chế về năng lực lưu trữ và nguồn cung quá dư thừa, trong khi phần lớn lợi nhuận từ giai đoạn giá phục hồi lại thuộc về các thương lái có khả năng lưu trữ dài hơn.
Bước chuyển chính sách đáng chú ý nhất là Sắc lệnh 105 (có hiệu lực từ đầu năm 2026) lại tạo thêm một tầng bất định mới. Sắc lệnh này thay thế thuế quan cố định bằng cơ chế biến thiên linh hoạt theo quý (biên độ 15-35%) dựa trên độ vượt của giá gạo tham chiếu 5% tấm của Việt Nam so với giá cơ sở (hiện quy định là 386,5 USD/tấn) nhằm ổn định giá gạo trong nước. Mặc dù trong 8 tháng đầu năm, tác động thực tế của chính sách này tạm thời còn hạn chế do giá gạo FOB (giá giao hàng lên tàu tại cảng xuất khẩu) Việt Nam đa phần vẫn neo cao hơn giá cơ sở, rủi ro lớn nhất từ diễn biến thuế quan hiện tại nằm ở tính bất định của cơ chế điều hành từ phía Manila, đặc biệt là sự mơ hồ xung quanh chu kỳ rà soát và biên độ điều chỉnh mức giá cơ sở để tham chiếu.
Đáng chú ý, Philippines không nhất thiết phải ban hành lệnh cấm chính thức để làm thay đổi dòng chảy thương mại. Từ tháng 6, Philippines đã trì hoãn cấp Giấy phép Vệ sinh và Kiểm dịch (SPS), một phần trong bối cảnh nước này tăng cường điều tra dư lượng thuốc bảo vệ thực vật, đã khiến tốc độ nhập khẩu gạo từ Việt Nam giảm đáng kể sau khi tăng 15% trong 5 tháng đầu năm. Đến hết tháng 6, Việt Nam xuất khẩu khoảng 2,34 triệu tấn gạo sang Philippines, giảm 3,8% so với cùng kỳ; đến hết tháng 7, con số này cũng chỉ tăng 0,5%. Thực tế này cho thấy ngay cả khi không áp dụng lệnh cấm chính thức, việc Philippines siết chặt thủ tục hành chính cũng đủ sức làm đảo chiều nhanh chóng thời điểm và khối lượng gạo Việt Nam thông quan vào thị trường này.
Sự kết hợp linh hoạt giữa các công cụ hiện hành và khả năng xuất hiện thêm các biện pháp mới từ Manila khiến việc dự báo nhu cầu nhập khẩu của nước này ngày càng khó. Điều này có thể khiến các nhà nhập khẩu chủ động trì hoãn hoặc đẩy nhanh việc ký hợp đồng tùy theo kỳ vọng về thuế quan và thủ tục hành chính.
Bên cạnh đó, sự trồi sụt của đơn hàng khiến doanh nghiệp xuất khẩu Việt Nam chịu rủi ro hai chiều. Khi nhu cầu tăng đột ngột, doanh nghiệp sẽ phải gom nguyên liệu với giá cao trong thời gian ngắn để kịp giao hàng. Do hoạt động thu mua và đấu giá gắt gao thường diễn ra ngay tại ruộng tại thời điểm giao dịch thay vì hợp đồng bao tiêu cố định với nông dân, chi phí đầu vào có thể tăng nhanh chóng trong khi giá xuất khẩu đã được thỏa thuận trước, làm thu hẹp biên lợi nhuận và gia tăng rủi ro chậm giao hàng gây ảnh hưởng uy tín. Ngược lại, đơn hàng bị trì hoãn sẽ làm ảnh hưởng chất lượng lúa đã gặt trước đó, gia tăng chi phí vốn, chi phí lưu kho và chi phí điều phối chuỗi cung ứng. Vì vậy, rủi ro lớn nhất đối với ngành gạo Việt Nam là sự gia tăng của tính bất định và biến động trong toàn bộ chuỗi giá trị.
Đối với Việt Nam, cơ chế mới của Philippines đòi hỏi các cơ quan chức năng phải theo dõi sát diễn biến chính sách nhập khẩu của Manila để chủ động điều tiết lưu trữ, định hướng sản xuất, hỗ trợ tín dụng xuất khẩu và xây dựng các kịch bản ứng phó phù hợp. Rủi ro phụ thuộc ngược này càng nhấn mạnh yêu cầu đa dạng hóa thị trường xuất khẩu, nâng cao năng lực lưu trữ sau thu hoạch và tăng cường năng lực phân tích, dự báo chính sách đối với các thị trường nhập khẩu chủ lực.
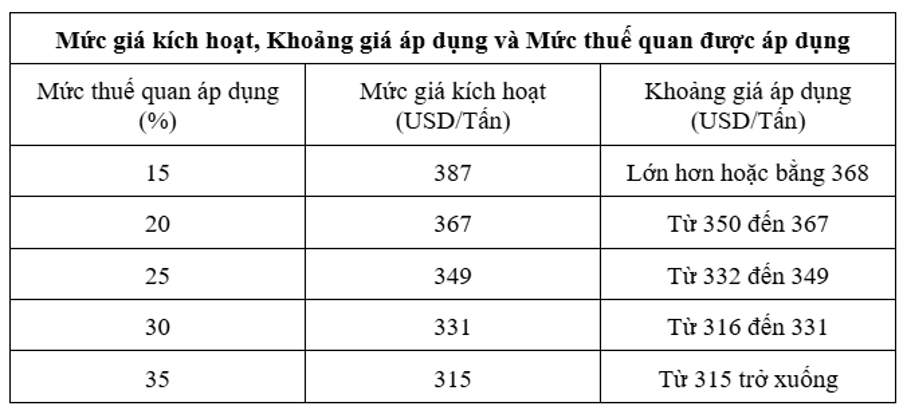
Hình 1: Các mức thuế quan được áp dụng của Philippines trong năm 2026 dựa trên giá FOB gạo 5% tấm của Việt Nam (lưu ý: mức giá FOB này sẽ được tham khảo từ Tổ chức Lương thực và Nông nghiệp Liên Hợp Quốc) (Nguồn: Bộ Nông nghiệp Mỹ)
Hướng đi chiến lược: Nâng cao năng lực lưu trữ gạo
Trong trung hạn, nhu cầu nhập khẩu gạo của Philippines nhiều khả năng vẫn duy trì ở mức cao do tăng trưởng dân số, hạn chế về đất canh tác và khoảng cách giữa sản lượng trong nước với nhu cầu tiêu dùng. Đặc biệt, năm 2026 và 2027 có thể chứng kiến Philippines nhập khẩu gạo đạt mức kỷ lục trong bối cảnh một Siêu El Nino ngày càng đe dọa nước này. Như vậy, rủi ro đối với Việt Nam là nhu cầu từ phía Philippines vẫn lớn nhưng thời điểm và quy mô nhập khẩu biến động mạnh hơn.
Những năm gần đây, các diễn biến thuế quan, việc Philippines trì hoãn cấp giấy chứng nhận thông quan SPS (SPS Import Clearance) và tăng cường điều tra thương mại kể từ năm 2025 là phép thử lớn nhất cho độ trưởng thành của ngành gạo Việt Nam. Ngoài ra, Manila cũng đang chủ động đẩy mạnh truy xuất nguồn gốc, nâng cao tiêu chuẩn chất lượng nhập khẩu và tích cực đa dạng hóa nguồn cung nhằm giảm bớt sự phụ thuộc quá lớn vào Việt Nam (vốn đang chiếm tới 80% thị phần nhập khẩu gạo của nước này).
Điều này cũng phần nào cho thấy thị trường toàn cầu đang thu hẹp khoảng trống đối với tư duy cạnh tranh bằng giá cả, nhường chỗ cho những doanh nghiệp biết khẳng định vị thế bằng chất lượng và năng lực kinh doanh chuyên nghiệp. Đã đến lúc ngành lúa gạo Việt Nam phải nhìn nhận rằng mặc dù sự cần cù và lợi thế giá thành đã tạo nên những mùa vụ thành công trong quá khứ, chỉ có tư duy thị trường sắc bén mới giúp ngành lúa gạo vươn xa và trụ vững trước những biến động thương mại.
Trong bối cảnh thị trường gạo toàn cầu ngày càng biến động, thách thức lớn nhất của Việt Nam là ở khả năng thích ứng khi nhu cầu thay đổi đột ngột. Việc đa dạng hóa thị trường xuất khẩu sẽ chưa đủ để giải quyết vấn đề cốt lõi nếu ngành gạo vẫn thiếu năng lực điều tiết nguồn cung theo thời điểm.
Cụ thể hơn, khả năng điều tiết nguồn cung hạn chế nằm ở quy mô lưu trữ thấp. Trong giai đoạn 2016-2025, tỷ lệ tồn kho so với mức sử dụng (bao gồm cả xuất khẩu) của Việt Nam thường xuyên duy trì dưới 10%, thấp hơn đáng kể so với các quốc gia xuất khẩu gạo lớn khác tại Châu Á. Thực tế là hoạt động tiêu thụ và xuất khẩu gạo của Việt Nam gần như hoàn toàn phụ thuộc vào dòng lưu chuyển hàng hóa liên tục.
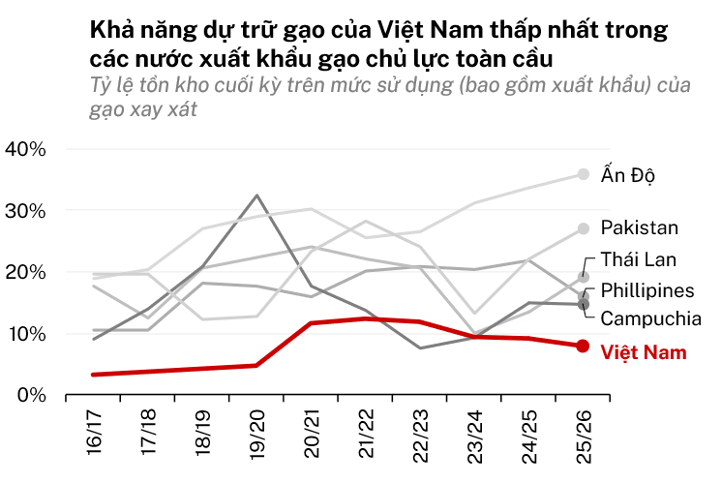
Hình 2: Tỷ lệ tồn kho cuối kỳ trên mức sử dụng (bao gồm xuất khẩu) của gạo xay xát của các nước xuất khẩu gạo chủ lực toàn cầu. Theo định nghĩa của USDA, một niên vụ cho gạo bắt đầu vào tháng Giêng. Ví dụ niên vụ 16/17 chỉ giai đoạn tháng 1/2017 đến tháng 12/2017. Nguồn: Bộ Nông nghiệp Mỹ - Cơ quan Dịch vụ Nông nghiệp Đối ngoại (USDA - FAS)
Hiện nay, hạ tầng bảo quản sau thu hoạch của Việt Nam còn rất hạn chế. Hệ thống kho bãi và công nghệ lưu trữ phát triển thiếu đồng đều do chi phí đầu tư đắt đỏ, chủ yếu tập trung ở các doanh nghiệp, thương lái xuất khẩu lớn và một số ít nông hộ quy mô, dẫn đến tỷ lệ thất thoát, hư hỏng sau thu hoạch bị đẩy lên mức rất cao (từ 15% đến 30%). Điều này khiến doanh nghiệp và nông hộ thường ưu tiên đẩy nhanh tiêu thụ và xuất khẩu thay vì tích trữ, dẫn đến việc nguồn cung khó có thể điều chỉnh theo nhu cầu, gây ra tình trạng “sập giá” nghiêm trọng khi thị trường biến động như năm 2025.
Để giải quyết vấn đề, Việt Nam phải tập trung vào cấp nông hộ và hợp tác xã nơi đang thiếu thốn nguồn lực nhất để phát triển hạ tầng lưu trữ. Nhà nước cần đóng vai trò kiến tạo thông qua các gói trợ cấp chi phí đầu tư hạ tầng kho và máy sấy dùng chung tại các vùng sản xuất tập trung, kết hợp chính sách tín dụng xây dựng lãi suất 0% trong giai đoạn đầu và cơ chế khuyến khích doanh nghiệp tư nhân tham gia vận hành.
Giải pháp này vừa giúp giảm thiểu áp lực tài chính ban đầu cho nông hộ và hợp tác xã, vừa phân tán rủi ro lưu trữ thay vì dồn toàn bộ gánh nặng lên các kho chiến lược của nhà nước và các doanh nghiệp xuất khẩu lớn. Với hệ thống kho bãi và công nghệ bảo quản hiện đại cùng chi phí tiếp cận hợp lý, nông hộ và doanh nghiệp có thể chủ động hơn về quyền định giá và thời điểm cung ứng, từ đó bảo vệ thu nhập của nông dân cũng như toàn bộ chuỗi giá trị.
Nguyễn Minh Triết là Cử nhân ngành Kinh tế học Đại học RMIT Việt Nam. Chủ đề quan tâm của Triết là dự báo kinh tế thông qua các mô hình cấu trúc.
Trần Nguyễn Minh Khôi hiện là sinh viên năm cuối ngành Kinh tế học Đại học RMIT Việt Nam. Khôi quan tâm đến hợp tác kinh tế - giao thương đa quốc gia, an ninh quốc phòng, an ninh lương thực và biến đổi khí hậu.
Triệu Chí Phong hiện là sinh viên ngành Quan hệ Quốc tế - Trường Đại học Khoa học Xã hội và Nhân văn - Đại học Quốc gia Thành phố Hồ Chí Minh. Mối quan tâm của Phong là an ninh tại Châu Á - Thái Bình Dương.
Từ cuối những năm 1980, Việt Nam đã vươn lên thành một trong những quốc gia xuất khẩu gạo hàng đầu thế giới, cùng với Ấn Độ và Thái Lan. Đáng chú ý, trong thời gian qua, Philippines đã vượt mặt các quốc gia như Trung Quốc và Indonesia để trở thành đối tác mua gạo lớn nhất của Việt Nam. Việc ngày càng phụ thuộc vào nhập khẩu gạo từ Philippines đã đặt ra một bài toán lớn cho ngành xuất khẩu gạo Việt Nam.
Bản chất giao thương gạo giữa Việt Nam và Philippines
Việt Nam trở thành một trong những quốc gia xuất khẩu gạo hàng đầu thế giới nhờ sự kết hợp giữa năng lực sản xuất lớn và khả năng cạnh tranh về chi phí. Cường độ canh tác lớn, khả năng sản xuất tới ba vụ/năm, hệ thống thủy lợi phát triển qua hàng thế kỷ, và chi phí lao động thấp giúp nguồn cung gạo của Việt Nam cực kỳ ổn định với giá cả cạnh tranh hơn các quốc gia Đông Nam Á khác. Trong khi gạo Thái Lan hướng đến phân khúc cao cấp, gạo Việt Nam định vị ở phân khúc tầm trung, phù hợp với các thị trường nhập khẩu lớn, nhạy cảm về giá như Philippines, Indonesia hay các quốc gia châu Phi. Hiện gạo vẫn là lương thực chính của hơn một nửa dân số thế giới. Nhu cầu quốc tế này tiếp tục củng cố vai trò của gạo như một mặt hàng xuất khẩu chiến lược của Việt Nam.
Khác với Việt Nam, Philippines lại chật vật với sản xuất gạo. Địa hình đồi núi, thiên tai thường xuyên và địa lý chia cắt khiến sản xuất gạo trở nên khó khăn. Mặc dù vậy, gạo vẫn là một nguồn lương thực chính yếu của người dân nước này. Philippines phải nhập một lượng lớn gạo từ nước ngoài, chủ yếu là Việt Nam và Thái Lan - hai nhà cung cấp gạo chủ yếu của Philippines trong ba thập kỷ qua, có giai đoạn lên đến 95% thị phần nhập khẩu.
So với Thái Lan, Việt Nam đóng một vai trò quan trọng hơn. Với Manila, tỷ trọng nhập khẩu gạo từ Việt Nam đạt tầm 70-80%, trong khi tỷ trọng nhập từ Thái Lan trong các năm gần đây đạt cao nhất là 10%. Ngoài các lợi thế về chi phí sản xuất và năng suất, Việt Nam có vai trò lớn còn nhờ vào lợi thế khoảng cách địa lý gần gũi và sản phẩm gạo đáp ứng thị hiếu tiêu dùng đa dạng của người dân Philippines. Chẳng hạn, Việt Nam có các loại gạo tấm với giá cả phải chăng cho tiêu dùng đại chúng và sản xuất công nghiệp, cho đến các giống gạo thơm có giá trị cao như Jasmine, Đài Thơm 8 hay ST24 ST25. Theo thời gian, lượng gạo xuất khẩu của Việt Nam giúp Philippines đảm bảo an ninh lương thực.
Trên thực tế, Philippines trong nhiều năm qua đã cố gắng xây dựng nền tảng sản xuất nông nghiệp trong nước theo hướng ổn định và bền vững hơn. Khi Philippines đổi từ hệ thống hạn ngạch nhập khẩu sang hệ thống thuế quan, các nhà chức trách đã tái đầu tư nguồn thu thuế quan để hỗ trợ công cuộc hiện đại hóa và đổi mới ngành nông nghiệp nội địa. Tuy nhiên, những nỗ lực này vẫn gặp nhiều khó khăn do thiên tai, đặc biệt lũ lụt và mưa bão thường xuyên làm gián đoạn sản xuất nông nghiệp.
Những diễn biến trong lịch sử
Suốt ba thập kỷ qua, mặc dù khối lượng nhập khẩu thay đổi đáng kể, an ninh lương thực của Philippines luôn gắn chặt với nguồn cung gạo từ Việt Nam. Mỗi khi sản xuất trong nước suy giảm hoặc thị trường gạo quốc tế biến động, Philippines đều phải gia tăng nhập khẩu để ổn định nguồn cung. Theo đó, Việt Nam dần trở thành đối tác quan trọng nhờ lợi thế về khoảng cách địa lý, khả năng cung ứng ổn định và giá cả cạnh tranh.
Trong giai đoạn 1995-2000, thị trường Philippines liên tiếp chịu ảnh hưởng bởi những hạn chế trong công tác điều hành nguồn cung. Khi đó, Cơ quan Lương thực Quốc gia Philippines (NFA) nắm độc quyền nhập khẩu gạo. Vào năm 1995, nhu cầu gạo trong nước tăng 5,7% trong khi sản lượng bị trì trệ do hạn hán từ năm trước. Mặc dù NFA khuyến nghị nhập khẩu 700 nghìn tấn gạo, Bộ Nông nghiệp nước này lại chỉ phê duyệt nhập khẩu hơn một phần ba con số này, khiến giá gạo tăng vọt và người dân phải xếp hàng nhiều giờ tại các cửa hàng do nhà nước phân phối.
Mặc dù vụ mùa trong nước đã phục hồi phần nào vào cuối năm, chính phủ vẫn tiếp tục thặng dư nhập khẩu từ Thái Lan và Việt Nam nhằm ngăn chặn tình trạng khan hiếm tái diễn, đặc biệt sau sự kiện El Niño 1997-1998. Trong hai năm này, sản lượng giảm ở hầu hết các quốc gia Đông Nam Á, đặc biệt là Philippines giảm 24,2% vào năm 1998, khiến lượng gạo nhập khẩu tăng gấp ba lần bình thường.
Giai đoạn 2005-2010 chứng kiến những biến động dữ dội nhất của thị trường lương thực toàn cầu, qua đó làm nổi bật vai trò của Việt Nam đối với an ninh lương thực của Philippines. Từ năm 2005, khi các cơn bão lớn tại Philippines kết hợp với tình trạng hạn hán tại Thái Lan làm gia tăng rủi ro nguồn cung, Philippines đã phải tăng cường nhập khẩu gạo để đáp ứng nhu cầu trong nước. Tuy nhiên, phép thử lớn nhất đối với hệ thống an ninh lương thực của nước này lại đến từ cuộc khủng hoảng lương thực toàn cầu năm 2008.
Cuộc khủng hoảng năm 2008 xuất phát từ nhiều nguyên nhân, bao gồm giá năng lượng tăng cao khiến chi phí sản xuất nông nghiệp leo thang, hoạt động đầu cơ trên thị trường hàng hóa và mức dự trữ lương thực toàn cầu ở mức thấp. Tuy nhiên, tác nhân quan trọng nhất đến từ các chính sách bảo hộ của các quốc gia xuất khẩu. Tháng 10/2007, Ấn Độ tạm dừng xuất khẩu hầu hết các loại gạo (ngoài gạo Basmati) nhằm bảo đảm an ninh lương thực trong nước. Đến tháng 3/2008, Việt Nam cũng tạm dừng ký thêm các hợp đồng xuất khẩu mới do lo ngại nguồn cung trong nước bị ảnh hưởng bởi đợt rét đậm tại vùng Đồng bằng sông Hồng.
Trong bối cảnh nguồn cung quốc tế ngày càng thắt chặt, Philippines đã đẩy mạnh các nỗ lực tìm kiếm nguồn cung. Tháng 3/2008, ngay cả khi Việt Nam không thể giao đủ một triệu tấn gạo theo thỏa thuận trước đó, Philippines tiếp tục đề nghị Việt Nam cung cấp thêm 1,5 triệu tấn, đồng thời tiến hành đàm phán với Thái Lan và chấp nhận mức giá mua cao hơn nhằm bảo đảm nguồn cung trong nước.
Mặc dù các quyết định trên giúp Philippines tránh được khủng hoảng thiếu hụt về lượng, lạm phát giá lương thực vẫn tiếp diễn. Giá gạo trong nước tăng khoảng 40% trong giai đoạn 2007-2008, ảnh hưởng mạnh tới các hộ gia đình thu nhập thấp. Đến quý II năm 2008, tỷ lệ hộ nghèo tự đánh giá đạt 59%, mức cao nhất trong nhiều năm.
Có thể thấy rằng, từ cuộc khủng hoảng nguồn cung giai đoạn 1995-2000 đến khủng hoảng lương thực toàn cầu năm 2008, mỗi khi đối mặt với các cú sốc về sản xuất hoặc thị trường, Philippines đều phải tăng mạnh nhập khẩu và tìm đến Việt Nam như một nguồn cung chiến lược. Điều này cho thấy mức độ phụ thuộc đáng kể của nước này vào nguồn cung từ Việt Nam, cũng như khả năng biến động mạnh trong nhu cầu gạo của nước này do các yếu tố ngoại sinh cũng như các phản ứng chính sách.
Rủi ro Việt Nam phụ thuộc ngược
Nếu trước đây Philippines phụ thuộc vào nguồn cung gạo Việt Nam để bảo đảm an ninh lương thực, thì sau năm 2019, mức độ phụ thuộc trong quan hệ thương mại ngày càng nghiêng về phía Việt Nam. Việc Philippines ban hành Đạo luật Thuế quan hóa Gạo vào tháng 2/2019 (Rice Tariffication Law - RA 11203) đã chấm dứt hạn ngạch và mở cửa cho khu vực tư nhân nhập khẩu, đưa tỷ trọng Philippines trong xuất khẩu gạo Việt Nam tăng nhanh từ khoảng 15% năm 2018 lên 30% năm 2019 và hơn 40% (gần 4,15 triệu tấn) năm 2024, sau khi Manila giảm thuế nhập khẩu từ 35% xuống 15%. Trong bối cảnh Trung Quốc thu hẹp nhập khẩu giai đoạn 2018 đến đại dịch COVID-19 và nhiều thị trường truyền thống khác như Indonesia và Malaysia tăng trưởng chậm, Philippines đã trở thành thị trường xuất khẩu quan trọng nhất của gạo Việt Nam.
Trước năm 2019, thị trường gạo Philippines được kiểm soát bằng hạn ngạch và quyền nhập khẩu độc quyền của NFA. Tuy nhiên, ngay cả khi chuyển sang cơ chế thuế quan hóa, Manila vẫn giữ quyền can thiệp rất lớn mỗi khi thị trường biến động bất thường. Đơn cử, bản sửa đổi Đạo luật Thuế quan hóa Gạo (tháng 12/2024), cho phép tổng thống tạm thời đình chỉ hoặc hạn chế nhập khẩu khi dư cung khiến giá lúa trong nước giảm bất thường. Tháng 9/2025, cơ chế này đã được kích hoạt khi Philippines tạm đình chỉ nhập khẩu gạo do sản lượng trong nước tăng mạnh và giá lúa giảm sâu. Việc này chủ yếu nhằm bảo vệ nông dân trong mùa thu hoạch.
Tác động đối với Việt Nam nhanh chóng xuất hiện. Đến cuối niên vụ 2025, khi nhu cầu nhập khẩu của Philippines suy giảm trong bối cảnh nguồn cung gạo toàn cầu phục hồi mạnh so với cùng kỳ 2023-2024, giá gạo xuất khẩu bình quân của Việt Nam đã giảm tới 28%, kéo theo giá lúa tại thời điểm thu hoạch giảm 26%. Trong vụ thu hoạch lúa Đông Xuân 2025-2026 lúc đó, nhiều nông hộ buộc phải đẩy mạnh việc bán với giá thấp ngay sau thu hoạch do hạn chế về năng lực lưu trữ và nguồn cung quá dư thừa, trong khi phần lớn lợi nhuận từ giai đoạn giá phục hồi lại thuộc về các thương lái có khả năng lưu trữ dài hơn.
Bước chuyển chính sách đáng chú ý nhất là Sắc lệnh 105 (có hiệu lực từ đầu năm 2026) lại tạo thêm một tầng bất định mới. Sắc lệnh này thay thế thuế quan cố định bằng cơ chế biến thiên linh hoạt theo quý (biên độ 15-35%) dựa trên độ vượt của giá gạo tham chiếu 5% tấm của Việt Nam so với giá cơ sở (hiện quy định là 386,5 USD/tấn) nhằm ổn định giá gạo trong nước. Mặc dù trong 8 tháng đầu năm, tác động thực tế của chính sách này tạm thời còn hạn chế do giá gạo FOB (giá giao hàng lên tàu tại cảng xuất khẩu) Việt Nam đa phần vẫn neo cao hơn giá cơ sở, rủi ro lớn nhất từ diễn biến thuế quan hiện tại nằm ở tính bất định của cơ chế điều hành từ phía Manila, đặc biệt là sự mơ hồ xung quanh chu kỳ rà soát và biên độ điều chỉnh mức giá cơ sở để tham chiếu.
Đáng chú ý, Philippines không nhất thiết phải ban hành lệnh cấm chính thức để làm thay đổi dòng chảy thương mại. Từ tháng 6, Philippines đã trì hoãn cấp Giấy phép Vệ sinh và Kiểm dịch (SPS), một phần trong bối cảnh nước này tăng cường điều tra dư lượng thuốc bảo vệ thực vật, đã khiến tốc độ nhập khẩu gạo từ Việt Nam giảm đáng kể sau khi tăng 15% trong 5 tháng đầu năm. Đến hết tháng 6, Việt Nam xuất khẩu khoảng 2,34 triệu tấn gạo sang Philippines, giảm 3,8% so với cùng kỳ; đến hết tháng 7, con số này cũng chỉ tăng 0,5%. Thực tế này cho thấy ngay cả khi không áp dụng lệnh cấm chính thức, việc Philippines siết chặt thủ tục hành chính cũng đủ sức làm đảo chiều nhanh chóng thời điểm và khối lượng gạo Việt Nam thông quan vào thị trường này.
Sự kết hợp linh hoạt giữa các công cụ hiện hành và khả năng xuất hiện thêm các biện pháp mới từ Manila khiến việc dự báo nhu cầu nhập khẩu của nước này ngày càng khó. Điều này có thể khiến các nhà nhập khẩu chủ động trì hoãn hoặc đẩy nhanh việc ký hợp đồng tùy theo kỳ vọng về thuế quan và thủ tục hành chính.
Bên cạnh đó, sự trồi sụt của đơn hàng khiến doanh nghiệp xuất khẩu Việt Nam chịu rủi ro hai chiều. Khi nhu cầu tăng đột ngột, doanh nghiệp sẽ phải gom nguyên liệu với giá cao trong thời gian ngắn để kịp giao hàng. Do hoạt động thu mua và đấu giá gắt gao thường diễn ra ngay tại ruộng tại thời điểm giao dịch thay vì hợp đồng bao tiêu cố định với nông dân, chi phí đầu vào có thể tăng nhanh chóng trong khi giá xuất khẩu đã được thỏa thuận trước, làm thu hẹp biên lợi nhuận và gia tăng rủi ro chậm giao hàng gây ảnh hưởng uy tín. Ngược lại, đơn hàng bị trì hoãn sẽ làm ảnh hưởng chất lượng lúa đã gặt trước đó, gia tăng chi phí vốn, chi phí lưu kho và chi phí điều phối chuỗi cung ứng. Vì vậy, rủi ro lớn nhất đối với ngành gạo Việt Nam là sự gia tăng của tính bất định và biến động trong toàn bộ chuỗi giá trị.
Đối với Việt Nam, cơ chế mới của Philippines đòi hỏi các cơ quan chức năng phải theo dõi sát diễn biến chính sách nhập khẩu của Manila để chủ động điều tiết lưu trữ, định hướng sản xuất, hỗ trợ tín dụng xuất khẩu và xây dựng các kịch bản ứng phó phù hợp. Rủi ro phụ thuộc ngược này càng nhấn mạnh yêu cầu đa dạng hóa thị trường xuất khẩu, nâng cao năng lực lưu trữ sau thu hoạch và tăng cường năng lực phân tích, dự báo chính sách đối với các thị trường nhập khẩu chủ lực.
Hình 1: Các mức thuế quan được áp dụng của Philippines trong năm 2026 dựa trên giá FOB gạo 5% tấm của Việt Nam (lưu ý: mức giá FOB này sẽ được tham khảo từ Tổ chức Lương thực và Nông nghiệp Liên Hợp Quốc) (Nguồn: Bộ Nông nghiệp Mỹ)
Hướng đi chiến lược: Nâng cao năng lực lưu trữ gạo
Trong trung hạn, nhu cầu nhập khẩu gạo của Philippines nhiều khả năng vẫn duy trì ở mức cao do tăng trưởng dân số, hạn chế về đất canh tác và khoảng cách giữa sản lượng trong nước với nhu cầu tiêu dùng. Đặc biệt, năm 2026 và 2027 có thể chứng kiến Philippines nhập khẩu gạo đạt mức kỷ lục trong bối cảnh một Siêu El Nino ngày càng đe dọa nước này. Như vậy, rủi ro đối với Việt Nam là nhu cầu từ phía Philippines vẫn lớn nhưng thời điểm và quy mô nhập khẩu biến động mạnh hơn.
Những năm gần đây, các diễn biến thuế quan, việc Philippines trì hoãn cấp giấy chứng nhận thông quan SPS (SPS Import Clearance) và tăng cường điều tra thương mại kể từ năm 2025 là phép thử lớn nhất cho độ trưởng thành của ngành gạo Việt Nam. Ngoài ra, Manila cũng đang chủ động đẩy mạnh truy xuất nguồn gốc, nâng cao tiêu chuẩn chất lượng nhập khẩu và tích cực đa dạng hóa nguồn cung nhằm giảm bớt sự phụ thuộc quá lớn vào Việt Nam (vốn đang chiếm tới 80% thị phần nhập khẩu gạo của nước này).
Điều này cũng phần nào cho thấy thị trường toàn cầu đang thu hẹp khoảng trống đối với tư duy cạnh tranh bằng giá cả, nhường chỗ cho những doanh nghiệp biết khẳng định vị thế bằng chất lượng và năng lực kinh doanh chuyên nghiệp. Đã đến lúc ngành lúa gạo Việt Nam phải nhìn nhận rằng mặc dù sự cần cù và lợi thế giá thành đã tạo nên những mùa vụ thành công trong quá khứ, chỉ có tư duy thị trường sắc bén mới giúp ngành lúa gạo vươn xa và trụ vững trước những biến động thương mại.
Trong bối cảnh thị trường gạo toàn cầu ngày càng biến động, thách thức lớn nhất của Việt Nam là ở khả năng thích ứng khi nhu cầu thay đổi đột ngột. Việc đa dạng hóa thị trường xuất khẩu sẽ chưa đủ để giải quyết vấn đề cốt lõi nếu ngành gạo vẫn thiếu năng lực điều tiết nguồn cung theo thời điểm.
Cụ thể hơn, khả năng điều tiết nguồn cung hạn chế nằm ở quy mô lưu trữ thấp. Trong giai đoạn 2016-2025, tỷ lệ tồn kho so với mức sử dụng (bao gồm cả xuất khẩu) của Việt Nam thường xuyên duy trì dưới 10%, thấp hơn đáng kể so với các quốc gia xuất khẩu gạo lớn khác tại Châu Á. Thực tế là hoạt động tiêu thụ và xuất khẩu gạo của Việt Nam gần như hoàn toàn phụ thuộc vào dòng lưu chuyển hàng hóa liên tục.
Hình 2: Tỷ lệ tồn kho cuối kỳ trên mức sử dụng (bao gồm xuất khẩu) của gạo xay xát của các nước xuất khẩu gạo chủ lực toàn cầu. Theo định nghĩa của USDA, một niên vụ cho gạo bắt đầu vào tháng Giêng. Ví dụ niên vụ 16/17 chỉ giai đoạn tháng 1/2017 đến tháng 12/2017. Nguồn: Bộ Nông nghiệp Mỹ - Cơ quan Dịch vụ Nông nghiệp Đối ngoại (USDA - FAS)
Hiện nay, hạ tầng bảo quản sau thu hoạch của Việt Nam còn rất hạn chế. Hệ thống kho bãi và công nghệ lưu trữ phát triển thiếu đồng đều do chi phí đầu tư đắt đỏ, chủ yếu tập trung ở các doanh nghiệp, thương lái xuất khẩu lớn và một số ít nông hộ quy mô, dẫn đến tỷ lệ thất thoát, hư hỏng sau thu hoạch bị đẩy lên mức rất cao (từ 15% đến 30%). Điều này khiến doanh nghiệp và nông hộ thường ưu tiên đẩy nhanh tiêu thụ và xuất khẩu thay vì tích trữ, dẫn đến việc nguồn cung khó có thể điều chỉnh theo nhu cầu, gây ra tình trạng “sập giá” nghiêm trọng khi thị trường biến động như năm 2025.
Để giải quyết vấn đề, Việt Nam phải tập trung vào cấp nông hộ và hợp tác xã nơi đang thiếu thốn nguồn lực nhất để phát triển hạ tầng lưu trữ. Nhà nước cần đóng vai trò kiến tạo thông qua các gói trợ cấp chi phí đầu tư hạ tầng kho và máy sấy dùng chung tại các vùng sản xuất tập trung, kết hợp chính sách tín dụng xây dựng lãi suất 0% trong giai đoạn đầu và cơ chế khuyến khích doanh nghiệp tư nhân tham gia vận hành.
Giải pháp này vừa giúp giảm thiểu áp lực tài chính ban đầu cho nông hộ và hợp tác xã, vừa phân tán rủi ro lưu trữ thay vì dồn toàn bộ gánh nặng lên các kho chiến lược của nhà nước và các doanh nghiệp xuất khẩu lớn. Với hệ thống kho bãi và công nghệ bảo quản hiện đại cùng chi phí tiếp cận hợp lý, nông hộ và doanh nghiệp có thể chủ động hơn về quyền định giá và thời điểm cung ứng, từ đó bảo vệ thu nhập của nông dân cũng như toàn bộ chuỗi giá trị.
Nguyễn Minh Triết là Cử nhân ngành Kinh tế học Đại học RMIT Việt Nam. Chủ đề quan tâm của Triết là dự báo kinh tế thông qua các mô hình cấu trúc.
Trần Nguyễn Minh Khôi hiện là sinh viên năm cuối ngành Kinh tế học Đại học RMIT Việt Nam. Khôi quan tâm đến hợp tác kinh tế - giao thương đa quốc gia, an ninh quốc phòng, an ninh lương thực và biến đổi khí hậu.
Triệu Chí Phong hiện là sinh viên ngành Quan hệ Quốc tế - Trường Đại học Khoa học Xã hội và Nhân văn - Đại học Quốc gia Thành phố Hồ Chí Minh. Mối quan tâm của Phong là an ninh tại Châu Á - Thái Bình Dương.
Từ khoá: Xuất khẩu gạo Việt Nam Philippines
.jpg)