Chuyển đổi xanh và chuyển đổi số ở Châu Âu trước thách thức về tài nguyên, hạ tầng và chính sách
Việc chuyển đổi xanh và chuyển đổi số ở Châu Âu làm gia tăng nhu cầu về kim loại hiếm và điện nền ổn định, từ đó tạo ra các rủi ro mới về chuỗi cung ứng và an ninh năng lượng.
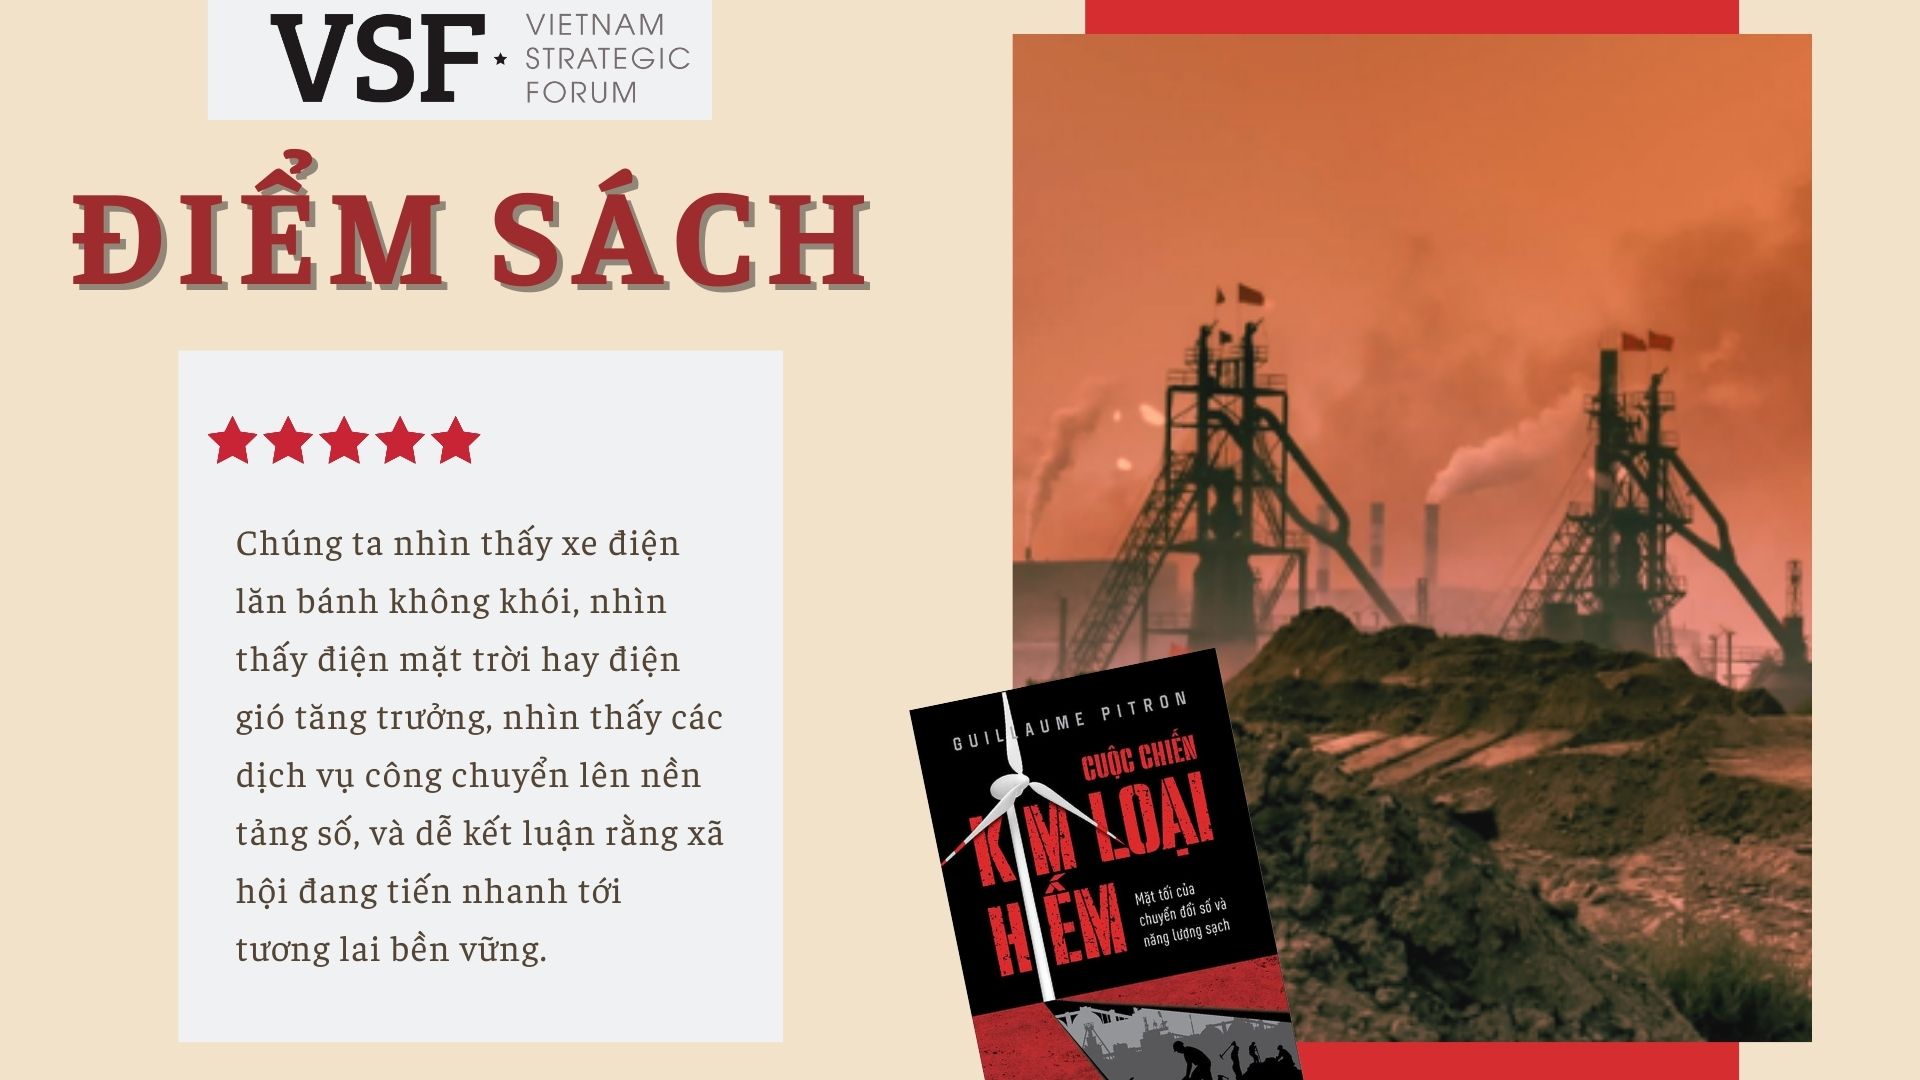


Nếu có một ảo tưởng đang ngày càng phổ biến thì đó là niềm tin rằng “xanh” và “số” gần như đồng nghĩa với “sạch”. Chúng ta nhìn thấy xe điện lăn bánh không khói, nhìn thấy điện mặt trời hay điện gió tăng trưởng, nhìn thấy các dịch vụ công chuyển lên nền tảng số, và dễ kết luận rằng xã hội đang tiến nhanh tới tương lai bền vững.
Nhưng Cuộc chiến kim loại hiếm - Mặt tối của chuyển đổi số và năng lượng sạch (NXB Tri thức, 2025, Nguyễn Trịnh dịch) của Guillaume Pitron buộc người đọc phải nhìn sâu hơn vào phần khuất của tiến bộ về tài nguyên, chuỗi cung ứng, địa chính trị, và rủi ro hệ thống. Đây cũng chính là những vấn đề mà chính sách thường né tránh vì khó nói cho dễ hiểu và khó tạo đồng thuận xã hội.
Trong cuốn sách, Pitron đặt kim loại hiếm vào đúng vị trí của nó. Ông không bàn sâu về chi tiết kỹ thuật, mà chú ý đến điểm nghẽn chiến lược của toàn bộ chuyển đổi xanh và chuyển đổi số. Đất hiếm, lithium, cobalt, gallium, germanium… không chỉ là nguyên liệu cho pin xe điện, turbine gió hay tấm pin mặt trời, mà còn là nền tảng cho chip, cảm biến, động cơ nam châm vĩnh cửu và cả hạ tầng số. Nói cách khác, “điện khí hóa” và “số hóa” không bay trong không khí, nó bám vào những nguyên tố phải được đào lên, tinh luyện và vận chuyển qua các chuỗi cung ứng dài, vốn dễ bị đứt gãy trong thời gian dài.
Và trong bức tranh đó, Châu Âu là ví dụ điển hình cho nghịch lý mà Pitron miêu tả. Khu vực này dẫn đầu về mục tiêu khí hậu và chuẩn mực bền vững, nhưng lại phụ thuộc cao vào nguồn cung kim loại chiến lược bên ngoài, đặc biệt là từ Trung Quốc. Sự phụ thuộc này không chỉ ở lĩnh vực kinh tế - thương mại, mà còn liên quan đến khả năng tự chủ công nghệ.
Số liệu của Eurostat cho thấy bức tranh rất rõ. Năm 2024, Trung Quốc chiếm 46,3% tổng khối lượng nhập khẩu đất hiếm của Liên hiệp châu Âu (EU) (khoảng 6.000 tấn). Năm 2023, EU nhập khoảng 18.300 tấn các kim loại đất hiếm, và dữ liệu từ Eurostat cho thấy Trung Quốc là nguồn nhập khẩu lớn nhất. Con số 46% có vẻ chưa phải độc quyền tuyệt đối nhưng nó đủ tạo ra tính dễ tổn thương. Vì đất hiếm không phải thị trường hàng hóa thay thế dễ dàng nên có thể nhận thấy được vấn đề không chỉ là mua từ ai, mà là ai tinh luyện được, ai kiểm soát công nghệ chế biến, ai nắm năng lực tách – luyện ở quy mô công nghiệp.
Đó là lý do vì sao về chính sách, EU không dừng ở các tuyên bố chung về đa dạng hóa, mà tiến tới một khuôn khổ pháp lý có mục tiêu định lượng. Critical Raw Materials Act (CRMA) - Đạo luật Nguyên liệu thô thiết yếu này đã đặt ra tham vọng đến năm 2030 khi EU cần có năng lực khai thác 10%, chế biến 40%, tái chế 25% lượng nguyên liệu thô chiến lược mà EU tiêu thụ, đồng thời không phụ thuộc vào một quốc gia duy nhất cho hơn 65% nhu cầu của mình.
Nhìn từ lăng kính của Guillaume Pitron, CRMA không chỉ là chính sách công nghiệp, nó là sự thừa nhận muộn màng rằng xanh và số phải đi kèm tự chủ vật liệu, nếu không sẽ biến thành một phiên bản mới của lệ thuộc năng lượng, chỉ khác về nhiên liệu: thay vì dầu mỏ thì sẽ là kim loại hiếm. Thế nhưng, chính vấn đề này lộ ra mâu thuẫn thứ hai: Châu Âu muốn tự chủ chuỗi cung ứng, nhưng cũng muốn giữ chuẩn môi trường và xã hội rất cao. Trong thực tế, khai thác và tinh luyện đất hiếm là các hoạt động gây tranh cãi nhất về môi trường. Điều này đặt EU vào thế kẹt chính sách, nếu mở mỏ và luyện kim trong nước, EU đối mặt với sự phản đối từ xã hội, quy trình cấp phép kéo dài, rủi ro pháp lý và chi phí cao. Ngược lại, EU sẽ tiếp tục phụ thuộc vào chuỗi cung ứng bên ngoài nơi tiêu chuẩn môi trường có thể thấp hơn và ô nhiễm bị xuất khẩu ra ngoài biên giới. Pitron đã gọi đúng bản chất của việc này: sạch ở một nơi có thể gây bẩn ở nơi khác.
Căng thẳng địa chính trị gần đây càng làm sự thật này khó che giấu. Reuters ghi nhận các doanh nghiệp EU hoạt động tại Trung Quốc đã phải xem lại chuỗi cung ứng trong bối cảnh bất định thương mại và các biện pháp kiểm soát xuất khẩu đối với tài nguyên chiến lược, và có trường hợp gián đoạn sản xuất và thiệt hại tài chính khi nguyên liệu/linh kiện bị siết. Khi một chuỗi cung ứng bị tập trung quá mức vào một điểm, nó không cần phải đứt hoàn toàn để gây khủng hoảng, đôi khi chỉ cần tín hiệu chính sách hoặc một cơ chế cấp phép chậm lại là cũng đủ khiến nhà máy ở phía bên kia thế giới phải dừng dây chuyền. Trong bối cảnh Châu Âu tìm cách giảm lệ thuộc vào Trung Quốc và tái cấu trúc chuỗi cung ứng kim loại chiến lược, Đông Nam Á, trong đó có Việt Nam, ngày càng được nhắc đến như một điểm đến thay thế.
Tuy nhiên, Cuộc chiến kim loại hiếm chỉ ra rằng, sự dịch chuyển chuỗi cung ứng không đồng nghĩa với phát triển bền vững, nếu nó chỉ tái lập mô hình cũ dưới một địa điểm mới. Nguy cơ xanh ở phương Tây, ô nhiễm ở phần còn lại của thế giới có thể dễ dàng lặp lại nếu các quốc gia tiếp nhận chuỗi cung ứng chỉ tham gia ở khâu khai thác thô hoặc gia công giá trị thấp. Tham vọng phát triển bền vững đòi hỏi các quốc gia đang phát triển không chỉ “đào đất bán quặng”, mà phải hướng tới các khâu có giá trị cao hơn như tinh luyện sạch, sản xuất vật liệu trung gian hoặc linh kiện chiến lược, những lĩnh vực vừa tạo giá trị kinh tế, vừa giảm rủi ro gây ra ô nhiễm môi trường. Nếu không, quá trình tách rời khỏi Trung Quốc của Châu Âu có thể tiếp tục tạo ra một vòng lệ thuộc mới và kéo theo gánh nặng môi trường.
Pitron giúp người đọc thấy rõ rằng cuộc chiến kim loại hiếm thực chất là cuộc chiến quyền lực. Ai kiểm soát đầu vào vật liệu sẽ có lợi thế trong cuộc đua công nghệ, quốc phòng, năng lượng và công nghiệp. EU vì thế không chỉ thúc đẩy khai thác - chế biến - tái chế, mà còn chú ý đến khả năng chống chịu, về dự trữ chiến lược, về đối tác nguyên liệu và về công nghiệp nam châm vĩnh cửu. Nhưng ngay cả khi CRMA đặt mục tiêu tái chế 25% vào 2030, hiện EU tái chế đất hiếm dưới 1% (tùy cách đo lường), nên việc đạt mục tiêu 25% sẽ là một cuộc đua chính sách và công nghệ cực kỳ khó.
Theo European Commission, rào cản lớn nhất của tái chế rác thải điện tử không nằm ở khâu xử lý cuối vòng đời, mà nằm ở giai đoạn thiết kế sản phẩm và quản lý dữ liệu vật liệu. Kim loại quý và kim loại hiếm bị khóa chặt trong các cấu trúc phức hợp, thiếu thông tin truy xuất, khiến việc thu hồi trở nên tốn kém hoặc không khả thi về mặt kinh tế. Chính tại điểm nghẽn này, chuyển đổi số có thể và cần phải đóng vai trò hạ tầng chiến lược, thay vì chỉ là yếu tố làm gia tăng nhu cầu điện và kim loại hiếm. Một công cụ trung tâm đang được EU thúc đẩy là Digital Product Passport, được quy định trong khuôn khổ Ecodesign for Sustainable Products Regulation. Digital Product Passport cho phép lưu trữ và chia sẻ dữ liệu chuẩn hóa về thành phần vật liệu, nguồn gốc, vòng đời sử dụng và khả năng tái chế của sản phẩm. Khi dữ liệu này được tích hợp xuyên suốt chuỗi giá trị, kim loại hiếm trong pin và chip không còn là “hộp đen” vô danh, mà trở thành tài nguyên có thể quản lý. Song song với đó, các mô hình Digital Twin, bản sao số của sản phẩm hoặc hệ thống cho phép mô phỏng vòng đời vật liệu, tối ưu thiết kế để dễ tháo rời và dự báo dòng chảy tài nguyên sau sử dụng. Theo OECD, việc kết hợp dữ liệu vật liệu số với mô hình vòng đời có thể giảm đáng kể chi phí thu hồi kim loại chiến lược và nâng cao hiệu quả tái chế, đặc biệt trong các ngành pin và điện tử tiêu dùng. Khi dữ liệu vật liệu được chuẩn hóa và minh bạch, rác thải điện tử có thể được biến thành “mỏ đô thị” (urban mining). Theo Cơ quan Năng lượng Quốc tế (IEA), hàm lượng kim loại trong rác thải pin và thiết bị điện tử nhiều trường hợp cao hơn đáng kể so với quặng tự nhiên. Tuy nhiên, để “khai mỏ đô thị” (urban mining) trở thành hiện thực, điều kiện tiên quyết không chỉ là công nghệ xử lý, mà là hạ tầng dữ liệu cho phép truy xuất, phân loại và định giá vật liệu, đúng vai trò mà chuyển đổi số cần đảm nhận.
Khi chuyển đổi số trở thành trụ cột của tăng trưởng kinh tế và quản trị công, nó đồng thời có thể làm thay đổi căn bản cấu trúc nhu cầu năng lượng và tài nguyên của Châu Âu. Trái với hình dung phổ biến rằng nền kinh tế số là phi vật chất, các hạ tầng số như trung tâm dữ liệu, điện toán đám mây, trí tuệ nhân tạo và mạng viễn thông thực chất dựa trên các hệ thống phần cứng tiêu thụ điện năng rất lớn và đòi hỏi nguồn cung ổn định, liên tục. Theo IEA, các trung tâm dữ liệu và mạng truyền dẫn toàn cầu đã tiêu thụ khoảng 415 twh điện mỗi năm, tương đương khoảng 1,5% tổng nhu cầu điện thế giới, và con số này có thể tiến gần gấp đôi vào năm 2030 dưới tác động của trí tuệ nhân tạo (AI) và dịch vụ số quy mô lớn.
Tại Châu Âu, IEA dự báo các trung tâm dữ liệu sẽ đóng góp khoảng 10% mức tăng nhu cầu điện của EU đến năm 2030, trong bối cảnh điện khí hóa lan rộng và nhu cầu số hóa tăng nhanh. Áp lực năng lượng này gắn chặt với vấn đề kim loại hiếm theo hai chiều. Thứ nhất, bản thân các thiết bị số từ máy chủ, chip bán dẫn đến hệ thống lưu trữ phụ thuộc vào nhiều vật liệu công nghệ cao và kim loại chiến lược, làm gia tăng nhu cầu tài nguyên trong các chuỗi cung ứng mà Châu Âu hiện kiểm soát rất hạn chế. Thứ hai, việc vận hành một nền kinh tế số hóa ở quy mô lớn đòi hỏi điện nền ổn định, nếu nguồn điện này tiếp tục phụ thuộc vào nhiên liệu hóa thạch hoặc các chuỗi cung ứng dễ tổn thương, thì chuyển đổi số không những không giảm rủi ro hệ thống mà còn khuếch đại rủi ro an ninh năng lượng. Trong bối cảnh đó, chuyển đổi số không thể tách rời khỏi bài toán kim loại hiếm và lựa chọn năng lượng, mà trở thành yếu tố làm sâu sắc thêm chiến lược về tự chủ, ổn định và khả năng chống chịu của hệ thống năng lượng Châu Âu.
Chính tại điểm giao này, điện hạt nhân xuất hiện trong tranh luận không phải như một công nghệ thay thế kim loại hiếm, mà như một đối trọng chiến lược khi không phụ thuộc vào đất hiếm và ít phát thải carbon. Điện hạt nhân được một số quốc gia, tiêu biểu là Pháp, xem như cách duy trì điện nền ổn định, giảm áp lực lên chuỗi cung ứng vật liệu và hạn chế rủi ro địa chính trị phát sinh từ sự lệ thuộc tài nguyên. Tuy nhiên, lựa chọn này lại mở ra một tập hợp rủi ro khác về chính sách, tài chính và chấp nhận xã hội, cho thấy chuyển đổi năng lượng của Châu Âu không phải là bài toán công nghệ đơn thuần, mà thực chất là bài toán quản trị rủi ro hệ thống.
Gần đây, có một rủi ro mang tính hệ thống là, giá điện thị trường thấp có thể làm suy yếu khả năng tạo dòng tiền của EDF - doanh nghiệp chủ lực vận hành hạt nhân của Pháp, đúng lúc EDF cần vừa bảo trì đội hình cũ vừa đầu tư lò mới. Fitch Ratings, một trong những tổ chức xếp hạng tín dụng lớn nhất thế giới, quan ngại rằng EDF đối mặt với chi phí bảo trì rất lớn cho đội hình hiện hữu (mốc chi phí lên tới trên 100 tỷ euro đến năm 2035), trong khi giá điện thấp làm giảm triển vọng lợi nhuận. Nếu xanh hóa cần điện sạch ổn định, thì điện hạt nhân lại cần một mô hình chính sách - tài chính đủ chắc chắn để không bị bóp nghẹt bởi chu kỳ thị trường.
Rủi ro thứ hai là chính sách chậm trễ và bất định. Theo Reuters, kế hoạch năng lượng nhiều năm của Pháp (PPE), văn bản chiến lược 10 năm định hướng phát triển điện hạt nhân và năng lượng tái tạo đang bị trì hoãn do bất đồng chính trị. Sự chậm trễ này khiến ngành năng lượng tái tạo rơi vào tâm lý chờ đợi, làm chậm tiến độ các đợt đấu thầu, trong khi ngành hạt nhân cũng gặp khó khăn vì PPE được xem là “bệ pháp lý” cần thiết cho việc triển khai các chương trình xây dựng lò phản ứng mới.
Rủi ro thứ ba là về đầu tư dự án và đội chi phí, đặc biệt khi Pháp muốn xây thêm lò. Financial Post tường thuật căng thẳng quanh EDF và chương trình xây 6 lò EPR2 mới, trong đó các dự án trễ tiến độ đội vốn (như Flamanville) vẫn là nỗi ám ảnh chính trị và tài khóa. Ở đây, vấn đề không chỉ là hạt nhân có sạch không, mà là nhà nước và doanh nghiệp có đủ năng lực triển khai đúng tiến độ và ngân sách không, bởi mọi cú trễ lớn đều biến thành khủng hoảng niềm tin, kéo theo phản ứng chính sách dây chuyền.
Quay lại với Pitron, giá trị lớn nhất của cuốn sách nằm ở việc phá vỡ cách nhìn giản lược kiểu “cứ xanh là tốt, cứ số là sạch”. Theo Pitron, chuyển đổi xanh và chuyển đổi số cần được tiếp cận qua tư duy chuỗi giá trị và an ninh hệ thống: muốn có điện sạch phải có vật liệu; muốn có vật liệu phải khai thác và tinh luyện; và mọi nỗ lực tự chủ đều đi kèm chi phí môi trường, xã hội và xung đột chính sách. Thay vì kêu gọi quay lưng với công nghệ, Pitron nhắc rằng bền vững chỉ có ý nghĩa khi được xây dựng trên sự trung thực về giá trị vật chất của công nghệ, về mức độ lệ thuộc chuỗi cung ứng, và về những rủi ro chính sách mà các xã hội hiện đại phải đối diện.
Bài viết này thuộc ấn bản đặc biệt với chủ đề “Cuộc thi Điểm sách hay 2025”. Thông tin chi tiết về cuộc thi có thể xem tại đây.
Lê Vy là cử nhân Kinh doanh Quốc tế tại RMIT Việt Nam và hiện công tác tại Tổ chức Khoa học và Chuyên gia Việt Nam toàn cầu (AVSE Global).
Nếu có một ảo tưởng đang ngày càng phổ biến thì đó là niềm tin rằng “xanh” và “số” gần như đồng nghĩa với “sạch”. Chúng ta nhìn thấy xe điện lăn bánh không khói, nhìn thấy điện mặt trời hay điện gió tăng trưởng, nhìn thấy các dịch vụ công chuyển lên nền tảng số, và dễ kết luận rằng xã hội đang tiến nhanh tới tương lai bền vững.
Nhưng Cuộc chiến kim loại hiếm - Mặt tối của chuyển đổi số và năng lượng sạch (NXB Tri thức, 2025, Nguyễn Trịnh dịch) của Guillaume Pitron buộc người đọc phải nhìn sâu hơn vào phần khuất của tiến bộ về tài nguyên, chuỗi cung ứng, địa chính trị, và rủi ro hệ thống. Đây cũng chính là những vấn đề mà chính sách thường né tránh vì khó nói cho dễ hiểu và khó tạo đồng thuận xã hội.
Trong cuốn sách, Pitron đặt kim loại hiếm vào đúng vị trí của nó. Ông không bàn sâu về chi tiết kỹ thuật, mà chú ý đến điểm nghẽn chiến lược của toàn bộ chuyển đổi xanh và chuyển đổi số. Đất hiếm, lithium, cobalt, gallium, germanium… không chỉ là nguyên liệu cho pin xe điện, turbine gió hay tấm pin mặt trời, mà còn là nền tảng cho chip, cảm biến, động cơ nam châm vĩnh cửu và cả hạ tầng số. Nói cách khác, “điện khí hóa” và “số hóa” không bay trong không khí, nó bám vào những nguyên tố phải được đào lên, tinh luyện và vận chuyển qua các chuỗi cung ứng dài, vốn dễ bị đứt gãy trong thời gian dài.
Và trong bức tranh đó, Châu Âu là ví dụ điển hình cho nghịch lý mà Pitron miêu tả. Khu vực này dẫn đầu về mục tiêu khí hậu và chuẩn mực bền vững, nhưng lại phụ thuộc cao vào nguồn cung kim loại chiến lược bên ngoài, đặc biệt là từ Trung Quốc. Sự phụ thuộc này không chỉ ở lĩnh vực kinh tế - thương mại, mà còn liên quan đến khả năng tự chủ công nghệ.
Số liệu của Eurostat cho thấy bức tranh rất rõ. Năm 2024, Trung Quốc chiếm 46,3% tổng khối lượng nhập khẩu đất hiếm của Liên hiệp châu Âu (EU) (khoảng 6.000 tấn). Năm 2023, EU nhập khoảng 18.300 tấn các kim loại đất hiếm, và dữ liệu từ Eurostat cho thấy Trung Quốc là nguồn nhập khẩu lớn nhất. Con số 46% có vẻ chưa phải độc quyền tuyệt đối nhưng nó đủ tạo ra tính dễ tổn thương. Vì đất hiếm không phải thị trường hàng hóa thay thế dễ dàng nên có thể nhận thấy được vấn đề không chỉ là mua từ ai, mà là ai tinh luyện được, ai kiểm soát công nghệ chế biến, ai nắm năng lực tách – luyện ở quy mô công nghiệp.
Đó là lý do vì sao về chính sách, EU không dừng ở các tuyên bố chung về đa dạng hóa, mà tiến tới một khuôn khổ pháp lý có mục tiêu định lượng. Critical Raw Materials Act (CRMA) - Đạo luật Nguyên liệu thô thiết yếu này đã đặt ra tham vọng đến năm 2030 khi EU cần có năng lực khai thác 10%, chế biến 40%, tái chế 25% lượng nguyên liệu thô chiến lược mà EU tiêu thụ, đồng thời không phụ thuộc vào một quốc gia duy nhất cho hơn 65% nhu cầu của mình.
Nhìn từ lăng kính của Guillaume Pitron, CRMA không chỉ là chính sách công nghiệp, nó là sự thừa nhận muộn màng rằng xanh và số phải đi kèm tự chủ vật liệu, nếu không sẽ biến thành một phiên bản mới của lệ thuộc năng lượng, chỉ khác về nhiên liệu: thay vì dầu mỏ thì sẽ là kim loại hiếm. Thế nhưng, chính vấn đề này lộ ra mâu thuẫn thứ hai: Châu Âu muốn tự chủ chuỗi cung ứng, nhưng cũng muốn giữ chuẩn môi trường và xã hội rất cao. Trong thực tế, khai thác và tinh luyện đất hiếm là các hoạt động gây tranh cãi nhất về môi trường. Điều này đặt EU vào thế kẹt chính sách, nếu mở mỏ và luyện kim trong nước, EU đối mặt với sự phản đối từ xã hội, quy trình cấp phép kéo dài, rủi ro pháp lý và chi phí cao. Ngược lại, EU sẽ tiếp tục phụ thuộc vào chuỗi cung ứng bên ngoài nơi tiêu chuẩn môi trường có thể thấp hơn và ô nhiễm bị xuất khẩu ra ngoài biên giới. Pitron đã gọi đúng bản chất của việc này: sạch ở một nơi có thể gây bẩn ở nơi khác.
Căng thẳng địa chính trị gần đây càng làm sự thật này khó che giấu. Reuters ghi nhận các doanh nghiệp EU hoạt động tại Trung Quốc đã phải xem lại chuỗi cung ứng trong bối cảnh bất định thương mại và các biện pháp kiểm soát xuất khẩu đối với tài nguyên chiến lược, và có trường hợp gián đoạn sản xuất và thiệt hại tài chính khi nguyên liệu/linh kiện bị siết. Khi một chuỗi cung ứng bị tập trung quá mức vào một điểm, nó không cần phải đứt hoàn toàn để gây khủng hoảng, đôi khi chỉ cần tín hiệu chính sách hoặc một cơ chế cấp phép chậm lại là cũng đủ khiến nhà máy ở phía bên kia thế giới phải dừng dây chuyền. Trong bối cảnh Châu Âu tìm cách giảm lệ thuộc vào Trung Quốc và tái cấu trúc chuỗi cung ứng kim loại chiến lược, Đông Nam Á, trong đó có Việt Nam, ngày càng được nhắc đến như một điểm đến thay thế.
Tuy nhiên, Cuộc chiến kim loại hiếm chỉ ra rằng, sự dịch chuyển chuỗi cung ứng không đồng nghĩa với phát triển bền vững, nếu nó chỉ tái lập mô hình cũ dưới một địa điểm mới. Nguy cơ xanh ở phương Tây, ô nhiễm ở phần còn lại của thế giới có thể dễ dàng lặp lại nếu các quốc gia tiếp nhận chuỗi cung ứng chỉ tham gia ở khâu khai thác thô hoặc gia công giá trị thấp. Tham vọng phát triển bền vững đòi hỏi các quốc gia đang phát triển không chỉ “đào đất bán quặng”, mà phải hướng tới các khâu có giá trị cao hơn như tinh luyện sạch, sản xuất vật liệu trung gian hoặc linh kiện chiến lược, những lĩnh vực vừa tạo giá trị kinh tế, vừa giảm rủi ro gây ra ô nhiễm môi trường. Nếu không, quá trình tách rời khỏi Trung Quốc của Châu Âu có thể tiếp tục tạo ra một vòng lệ thuộc mới và kéo theo gánh nặng môi trường.
Pitron giúp người đọc thấy rõ rằng cuộc chiến kim loại hiếm thực chất là cuộc chiến quyền lực. Ai kiểm soát đầu vào vật liệu sẽ có lợi thế trong cuộc đua công nghệ, quốc phòng, năng lượng và công nghiệp. EU vì thế không chỉ thúc đẩy khai thác - chế biến - tái chế, mà còn chú ý đến khả năng chống chịu, về dự trữ chiến lược, về đối tác nguyên liệu và về công nghiệp nam châm vĩnh cửu. Nhưng ngay cả khi CRMA đặt mục tiêu tái chế 25% vào 2030, hiện EU tái chế đất hiếm dưới 1% (tùy cách đo lường), nên việc đạt mục tiêu 25% sẽ là một cuộc đua chính sách và công nghệ cực kỳ khó.
Theo European Commission, rào cản lớn nhất của tái chế rác thải điện tử không nằm ở khâu xử lý cuối vòng đời, mà nằm ở giai đoạn thiết kế sản phẩm và quản lý dữ liệu vật liệu. Kim loại quý và kim loại hiếm bị khóa chặt trong các cấu trúc phức hợp, thiếu thông tin truy xuất, khiến việc thu hồi trở nên tốn kém hoặc không khả thi về mặt kinh tế. Chính tại điểm nghẽn này, chuyển đổi số có thể và cần phải đóng vai trò hạ tầng chiến lược, thay vì chỉ là yếu tố làm gia tăng nhu cầu điện và kim loại hiếm. Một công cụ trung tâm đang được EU thúc đẩy là Digital Product Passport, được quy định trong khuôn khổ Ecodesign for Sustainable Products Regulation. Digital Product Passport cho phép lưu trữ và chia sẻ dữ liệu chuẩn hóa về thành phần vật liệu, nguồn gốc, vòng đời sử dụng và khả năng tái chế của sản phẩm. Khi dữ liệu này được tích hợp xuyên suốt chuỗi giá trị, kim loại hiếm trong pin và chip không còn là “hộp đen” vô danh, mà trở thành tài nguyên có thể quản lý. Song song với đó, các mô hình Digital Twin, bản sao số của sản phẩm hoặc hệ thống cho phép mô phỏng vòng đời vật liệu, tối ưu thiết kế để dễ tháo rời và dự báo dòng chảy tài nguyên sau sử dụng. Theo OECD, việc kết hợp dữ liệu vật liệu số với mô hình vòng đời có thể giảm đáng kể chi phí thu hồi kim loại chiến lược và nâng cao hiệu quả tái chế, đặc biệt trong các ngành pin và điện tử tiêu dùng. Khi dữ liệu vật liệu được chuẩn hóa và minh bạch, rác thải điện tử có thể được biến thành “mỏ đô thị” (urban mining). Theo Cơ quan Năng lượng Quốc tế (IEA), hàm lượng kim loại trong rác thải pin và thiết bị điện tử nhiều trường hợp cao hơn đáng kể so với quặng tự nhiên. Tuy nhiên, để “khai mỏ đô thị” (urban mining) trở thành hiện thực, điều kiện tiên quyết không chỉ là công nghệ xử lý, mà là hạ tầng dữ liệu cho phép truy xuất, phân loại và định giá vật liệu, đúng vai trò mà chuyển đổi số cần đảm nhận.
Khi chuyển đổi số trở thành trụ cột của tăng trưởng kinh tế và quản trị công, nó đồng thời có thể làm thay đổi căn bản cấu trúc nhu cầu năng lượng và tài nguyên của Châu Âu. Trái với hình dung phổ biến rằng nền kinh tế số là phi vật chất, các hạ tầng số như trung tâm dữ liệu, điện toán đám mây, trí tuệ nhân tạo và mạng viễn thông thực chất dựa trên các hệ thống phần cứng tiêu thụ điện năng rất lớn và đòi hỏi nguồn cung ổn định, liên tục. Theo IEA, các trung tâm dữ liệu và mạng truyền dẫn toàn cầu đã tiêu thụ khoảng 415 twh điện mỗi năm, tương đương khoảng 1,5% tổng nhu cầu điện thế giới, và con số này có thể tiến gần gấp đôi vào năm 2030 dưới tác động của trí tuệ nhân tạo (AI) và dịch vụ số quy mô lớn.
Tại Châu Âu, IEA dự báo các trung tâm dữ liệu sẽ đóng góp khoảng 10% mức tăng nhu cầu điện của EU đến năm 2030, trong bối cảnh điện khí hóa lan rộng và nhu cầu số hóa tăng nhanh. Áp lực năng lượng này gắn chặt với vấn đề kim loại hiếm theo hai chiều. Thứ nhất, bản thân các thiết bị số từ máy chủ, chip bán dẫn đến hệ thống lưu trữ phụ thuộc vào nhiều vật liệu công nghệ cao và kim loại chiến lược, làm gia tăng nhu cầu tài nguyên trong các chuỗi cung ứng mà Châu Âu hiện kiểm soát rất hạn chế. Thứ hai, việc vận hành một nền kinh tế số hóa ở quy mô lớn đòi hỏi điện nền ổn định, nếu nguồn điện này tiếp tục phụ thuộc vào nhiên liệu hóa thạch hoặc các chuỗi cung ứng dễ tổn thương, thì chuyển đổi số không những không giảm rủi ro hệ thống mà còn khuếch đại rủi ro an ninh năng lượng. Trong bối cảnh đó, chuyển đổi số không thể tách rời khỏi bài toán kim loại hiếm và lựa chọn năng lượng, mà trở thành yếu tố làm sâu sắc thêm chiến lược về tự chủ, ổn định và khả năng chống chịu của hệ thống năng lượng Châu Âu.
Chính tại điểm giao này, điện hạt nhân xuất hiện trong tranh luận không phải như một công nghệ thay thế kim loại hiếm, mà như một đối trọng chiến lược khi không phụ thuộc vào đất hiếm và ít phát thải carbon. Điện hạt nhân được một số quốc gia, tiêu biểu là Pháp, xem như cách duy trì điện nền ổn định, giảm áp lực lên chuỗi cung ứng vật liệu và hạn chế rủi ro địa chính trị phát sinh từ sự lệ thuộc tài nguyên. Tuy nhiên, lựa chọn này lại mở ra một tập hợp rủi ro khác về chính sách, tài chính và chấp nhận xã hội, cho thấy chuyển đổi năng lượng của Châu Âu không phải là bài toán công nghệ đơn thuần, mà thực chất là bài toán quản trị rủi ro hệ thống.
Gần đây, có một rủi ro mang tính hệ thống là, giá điện thị trường thấp có thể làm suy yếu khả năng tạo dòng tiền của EDF - doanh nghiệp chủ lực vận hành hạt nhân của Pháp, đúng lúc EDF cần vừa bảo trì đội hình cũ vừa đầu tư lò mới. Fitch Ratings, một trong những tổ chức xếp hạng tín dụng lớn nhất thế giới, quan ngại rằng EDF đối mặt với chi phí bảo trì rất lớn cho đội hình hiện hữu (mốc chi phí lên tới trên 100 tỷ euro đến năm 2035), trong khi giá điện thấp làm giảm triển vọng lợi nhuận. Nếu xanh hóa cần điện sạch ổn định, thì điện hạt nhân lại cần một mô hình chính sách - tài chính đủ chắc chắn để không bị bóp nghẹt bởi chu kỳ thị trường.
Rủi ro thứ hai là chính sách chậm trễ và bất định. Theo Reuters, kế hoạch năng lượng nhiều năm của Pháp (PPE), văn bản chiến lược 10 năm định hướng phát triển điện hạt nhân và năng lượng tái tạo đang bị trì hoãn do bất đồng chính trị. Sự chậm trễ này khiến ngành năng lượng tái tạo rơi vào tâm lý chờ đợi, làm chậm tiến độ các đợt đấu thầu, trong khi ngành hạt nhân cũng gặp khó khăn vì PPE được xem là “bệ pháp lý” cần thiết cho việc triển khai các chương trình xây dựng lò phản ứng mới.
Rủi ro thứ ba là về đầu tư dự án và đội chi phí, đặc biệt khi Pháp muốn xây thêm lò. Financial Post tường thuật căng thẳng quanh EDF và chương trình xây 6 lò EPR2 mới, trong đó các dự án trễ tiến độ đội vốn (như Flamanville) vẫn là nỗi ám ảnh chính trị và tài khóa. Ở đây, vấn đề không chỉ là hạt nhân có sạch không, mà là nhà nước và doanh nghiệp có đủ năng lực triển khai đúng tiến độ và ngân sách không, bởi mọi cú trễ lớn đều biến thành khủng hoảng niềm tin, kéo theo phản ứng chính sách dây chuyền.
Quay lại với Pitron, giá trị lớn nhất của cuốn sách nằm ở việc phá vỡ cách nhìn giản lược kiểu “cứ xanh là tốt, cứ số là sạch”. Theo Pitron, chuyển đổi xanh và chuyển đổi số cần được tiếp cận qua tư duy chuỗi giá trị và an ninh hệ thống: muốn có điện sạch phải có vật liệu; muốn có vật liệu phải khai thác và tinh luyện; và mọi nỗ lực tự chủ đều đi kèm chi phí môi trường, xã hội và xung đột chính sách. Thay vì kêu gọi quay lưng với công nghệ, Pitron nhắc rằng bền vững chỉ có ý nghĩa khi được xây dựng trên sự trung thực về giá trị vật chất của công nghệ, về mức độ lệ thuộc chuỗi cung ứng, và về những rủi ro chính sách mà các xã hội hiện đại phải đối diện.
Bài viết này thuộc ấn bản đặc biệt với chủ đề “Cuộc thi Điểm sách hay 2025”. Thông tin chi tiết về cuộc thi có thể xem tại đây.
Lê Vy là cử nhân Kinh doanh Quốc tế tại RMIT Việt Nam và hiện công tác tại Tổ chức Khoa học và Chuyên gia Việt Nam toàn cầu (AVSE Global).
Từ khoá: chuyển đổi xanh chuyển đổi số kim loại hiếm an ninh năng lượng chuỗi cung ứng Châu Âu