Đài Loan và Hàn Quốc bảo vệ chuỗi cung ứng bán dẫn ra sao trong bối cảnh căng thẳng Mỹ-Iran?
Khủng hoảng eo biển Hormuz làm nổi bật sự khác biệt về cấu trúc công nghiệp và định hướng địa kinh tế của Hàn Quốc và Đài Loan, qua đó định hình cách thức mỗi nền kinh tế xây dựng khả năng chống chịu của ngành bán dẫn trước các sức ép địa chính trị.
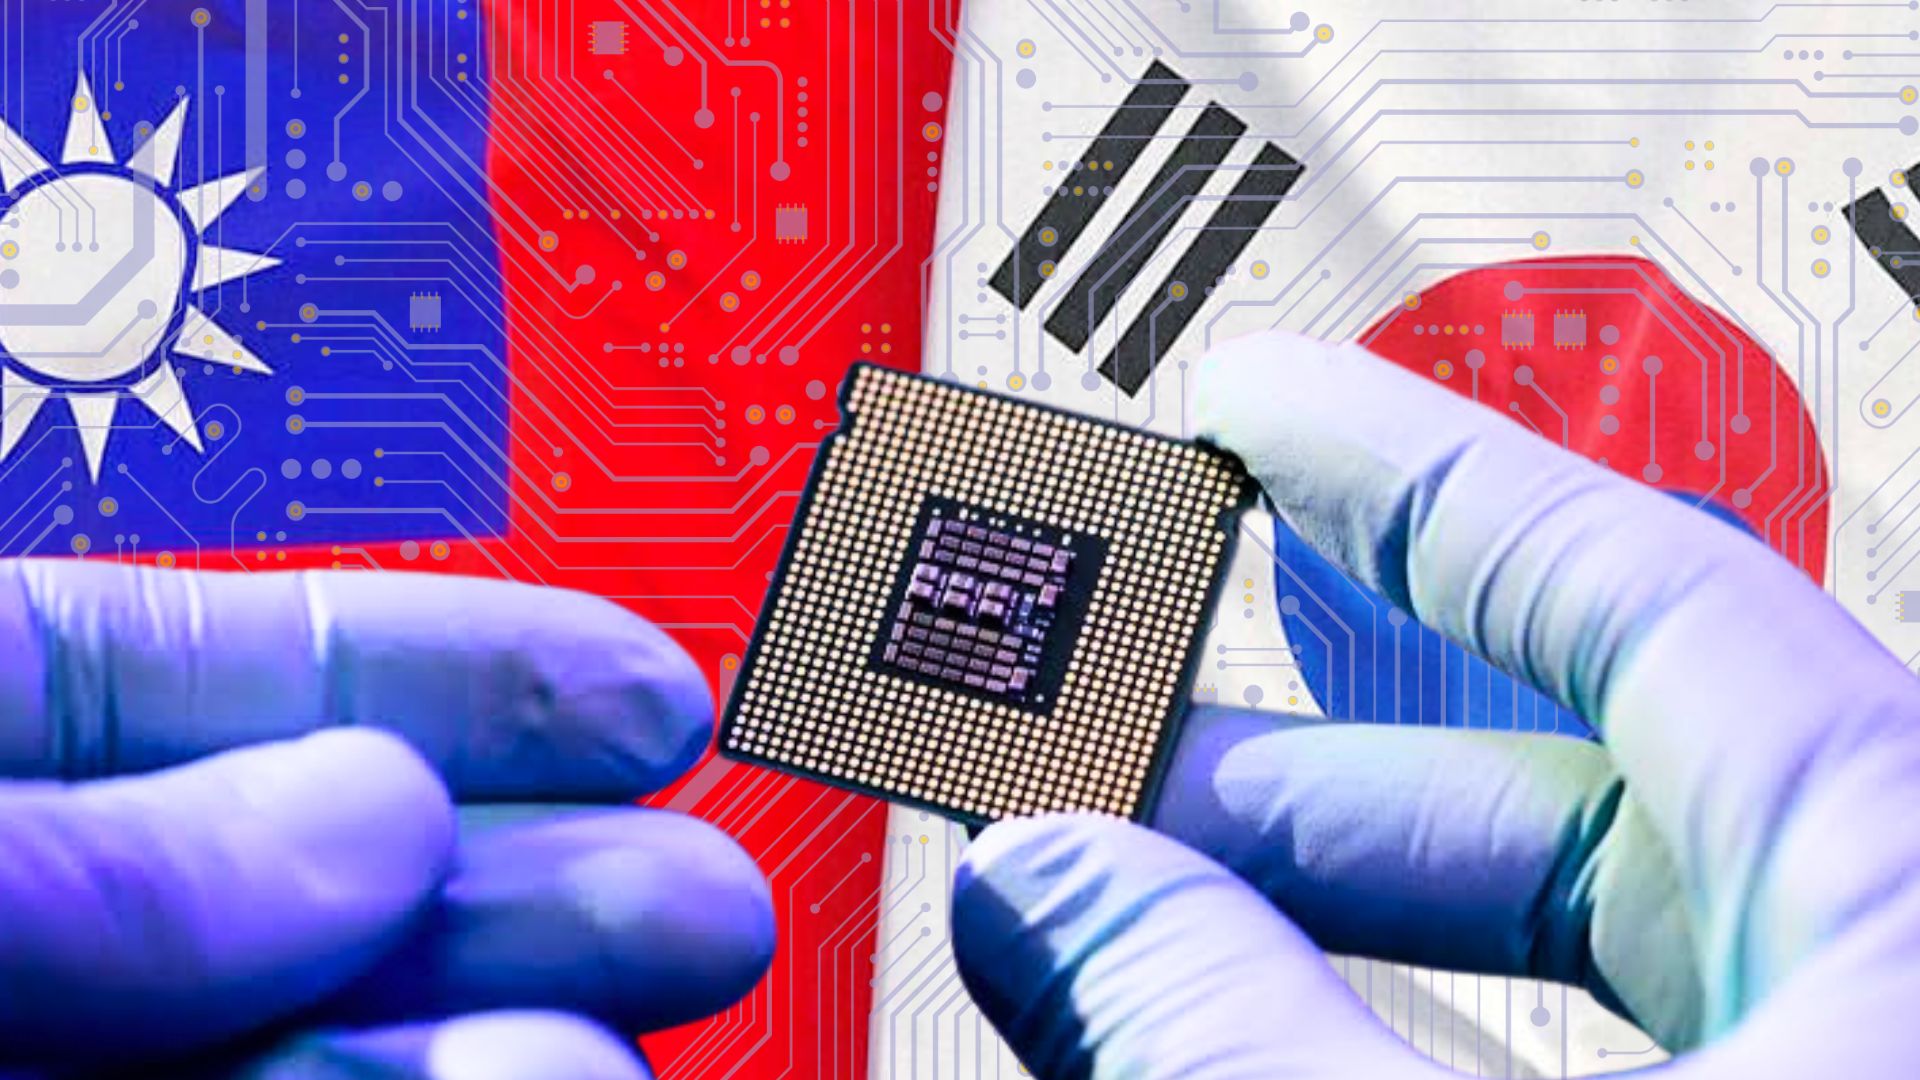


Khủng hoảng eo biển Hormuz, được châm ngòi bởi cuộc chiến tranh toàn diện giữa Mỹ và Iran, đã đẩy chi phí năng lượng tăng vọt và làm dấy lên những quan ngại sâu sắc về sự ổn định của chuỗi cung ứng toàn cầu. Đối với Đài Loan và Hàn Quốc – hai nền kinh tế giữ vị trí then chốt trong ngành công nghiệp bán dẫn, sự gián đoạn dòng chảy năng lượng và các sản phẩm hóa dầu không chỉ là những cú sốc nhất thời, mà còn là mối đe dọa trực tiếp đối với nền tảng kinh tế cốt lõi. Dù cùng đối mặt với những rủi ro tương tự, hai nền kinh tế này đã lựa chọn những hướng ứng phó chiến lược khác nhau.
Bài viết phân tích những cách tiếp cận khác biệt của Đài Loan và Hàn Quốc trong việc bảo vệ chuỗi cung ứng bán dẫn trước khủng hoảng eo biển Hormuz, đồng thời chỉ ra những điểm khác biệt trong phản ứng của hai bên. Những lựa chọn chính sách này phản ánh sự khác biệt về cấu trúc công nghiệp cũng như định hướng địa kinh tế của hai trong số những nền công nghiệp bán dẫn hàng đầu thế giới.
Rủi ro chung
Ngày 28/2, Mỹ và Israel phát động chiến dịch tấn công nhằm “loại bỏ các mối đe dọa từ chế độ Iran”. Tehran đã đáp trả bằng việc đóng cửa eo biển Hormuz từ ngày 4/3, đồng thời tấn công các cơ sở năng lượng tại Vùng Vịnh, đặc biệt là Khu công nghiệp Ras Laffan (Ras Laffan Industrial City) của Qatar – trung tâm xuất khẩu khí tự nhiên hóa lỏng (Liquefied Natural Gas – LNG) lớn nhất thế giới. Cuộc khủng hoảng nhanh chóng đẩy giá dầu Brent lên gần 120 USD/thùng và làm gián đoạn nghiêm trọng chuỗi cung ứng năng lượng toàn cầu.
Trong bối cảnh đó, các doanh nghiệp sản xuất bán dẫn của Hàn Quốc và Đài Loan trở thành những chủ thể chịu tác động mạnh nhất do phụ thuộc lớn vào năng lượng và nguyên liệu hóa dầu nhập khẩu (petrochemical inputs). Hàn Quốc hiện dẫn đầu thị trường toàn cầu về chip nhớ HBM [1] và DRAM [2] thông qua Samsung Electronics và SK Hynix, trong khi Đài Loan dẫn đầu thế giới trong lĩnh vực sản xuất chip theo mô hình foundry tiên tiến (advanced foundry) với TSMC, doanh nghiệp sản xuất khoảng 90% số chip tiên tiến trên toàn cầu. Tuy nhiên, cuộc khủng hoảng tại eo biển Hormuz đã phơi bày những điểm yếu mang tính cấu trúc vốn tồn tại trong hệ sinh thái bán dẫn của cả hai bên.
Xung đột tại Trung Đông cũng gây ra cú sốc nguồn cung ngay lập tức đối với các nguyên liệu đầu vào phục vụ sản xuất bán dẫn, đặc biệt là helium – loại khí thiết yếu được sử dụng ở nhiều công đoạn chế tạo chip. Các cuộc tấn công của Iran nhằm vào Khu công nghiệp Ras Laffan đã làm gián đoạn hoạt động xuất khẩu LNG và helium của Qatar, khiến khoảng 14% nguồn cung helium toàn cầu bị gián đoạn. Đồng thời, các cuộc tấn công của quân đội Iran nhằm vào các tàu thuyền đi qua eo biển Hormuz đã làm tê liệt hoạt động vận tải biển trong khu vực. Hệ quả là giá helium tăng vọt, làm dấy lên lo ngại về nguy cơ thiếu hụt nguồn cung tiềm ẩn tại các trung tâm sản xuất chip trọng yếu ở Đông Á.
Cuộc khủng hoảng tại Trung Đông cũng đặt ra thách thức nghiêm trọng đối với an ninh năng lượng của Hàn Quốc và Đài Loan. Cả hai nền kinh tế đều phụ thuộc đáng kể LNG nhập khẩu để duy trì hoạt động của các cụm công nghiệp bán dẫn và các trung tâm dữ liệu AI. Hàn Quốc nhập khẩu khoảng 14,5% lượng LNG từ Qatar, trong khi con số này của Đài Loan là khoảng 33,7%. Do các nhà máy chế tạo chip của Samsung, SK Hynix và TSMC tiêu thụ lượng điện năng rất lớn, bất kỳ sự gián đoạn nào trong nguồn cung LNG hoặc biến động của giá năng lượng đều có thể tác động trực tiếp đến chi phí sản xuất cũng như sự ổn định của chuỗi cung ứng bán dẫn tại Đông Á.
Tính dễ tổn thương đặc thù
Mặc dù khủng hoảng eo biển Hormuz đặt ra những thách thức lớn đối với an ninh năng lượng của cả Hàn Quốc và Đài Loan, mức độ dễ bị tổn thương của hai nền kinh tế trước sự gián đoạn nguồn cung các sản phẩm hóa dầu và nguyên liệu đầu vào khác lại không giống nhau. Cụ thể, Hàn Quốc đối mặt với nguy cơ thiếu hụt helium, bromine và naphtha ở mức cấp bách hơn. Trong khi đó, Đài Loan có nguồn cung các nguyên liệu đầu vào từ hóa dầu ổn định hơn, nhưng lại chịu nhiều áp lực hơn trước nguy cơ gián đoạn nguồn cung khí LNG.
Trên thực tế, Đài Loan có lợi thế tương đối về nguồn cung helium nhờ chuỗi cung ứng đa dạng hơn và tỷ lệ tái chế cao tại các nhà máy chế tạo chip tiên tiến (advanced fabs). TSMC cùng nhiều doanh nghiệp lớn khác như UMC (聯華電子) và Winbond (華邦電子) cho biết vẫn duy trì lượng tồn kho ở mức ổn định và đủ đáp ứng nhu cầu trong ngắn hạn. Bên cạnh việc nhập khẩu helium từ nhiều đối tác, các doanh nghiệp bán dẫn Đài Loan cũng đầu tư mạnh vào các hệ thống tái chế helium, với tỷ lệ thu hồi đạt khoảng 60–75%. Tuy nhiên, nếu tình trạng gián đoạn nguồn cung từ Qatar kéo dài, Đài Loan vẫn có thể phải cạnh tranh quyết liệt hơn để tiếp cận các nguồn cung helium còn lại từ Mỹ và Algeria.
Ngược lại, Hàn Quốc là quốc gia chịu tác động mạnh hơn từ cú sốc nguồn cung helium do Samsung Electronics và SK Hynix tiêu thụ lượng lớn loại khí này trong quá trình sản xuất chip nhớ (memory chips). Mặc dù các doanh nghiệp vẫn duy trì lượng dự trữ có thể đáp ứng nhu cầu trong nhiều tháng, phần lớn lượng dự trữ này được phân bổ dọc theo các mắt xích của chuỗi cung ứng thay vì được lưu trữ trực tiếp tại các nhà máy chế tạo chip (fabs) [3]. Điều này đồng nghĩa với việc hoạt động sản xuất vẫn phụ thuộc đáng kể vào nguồn helium nhập khẩu liên tục. Bên cạnh đó, Hàn Quốc cũng chậm hơn Đài Loan trong việc ứng dụng công nghệ tái chế helium, khiến nước này đối mặt với rủi ro lớn hơn nếu cuộc khủng hoảng kéo dài. Hiện nay, hơn 70% các nhà máy chế tạo chip của Đài Loan đã sử dụng hệ thống tái chế helium, trong khi Samsung Electronics mới chỉ là một trong những doanh nghiệp Hàn Quốc đầu tiên triển khai công nghệ này vào năm 2024.
Để bảo vệ chuỗi cung ứng bán dẫn và tăng cường an ninh năng lượng, Hàn Quốc và Đài Loan đã nhanh chóng triển khai nhiều biện pháp ứng phó. Hàn Quốc đẩy mạnh đa dạng hóa nguồn cung nguyên liệu đầu vào và LNG thông qua việc gia tăng nhập khẩu từ Mỹ, Australia và các đối tác ngoài khu vực Trung Đông. Đồng thời, nước này cũng thúc đẩy phát triển điện hạt nhân và năng lượng tái tạo, đồng thời triển khai các gói hỗ trợ tài chính dành cho các doanh nghiệp chịu ảnh hưởng. Trong khi đó, Đài Loan tập trung tăng nhập khẩu LNG từ Mỹ, củng cố nguồn dự trữ chiến lược, thúc đẩy chuyển dịch sang năng lượng tái tạo và điện hạt nhân, đồng thời duy trì chính sách bình ổn giá điện.
Logic đằng sau các biện pháp ứng phó
Ngay sau khi khủng hoảng eo biển Hormuz bùng phát, Hàn Quốc và Đài Loan đều nhanh chóng triển khai các chính sách nhằm giảm thiểu những gián đoạn do cuộc khủng hoảng gây ra. Tuy nhiên, điểm khác biệt cốt lõi trong chiến lược ứng phó của hai nền kinh tế nằm ở chủ thể đóng vai trò dẫn dắt. Nếu Hàn Quốc nhấn mạnh vai trò điều phối của Chính phủ, thì Đài Loan lại theo đuổi cách tiếp cận do doanh nghiệp dẫn dắt, đặc biệt thông qua TSMC.
Tại Hàn Quốc, Bộ Thương mại, Công nghiệp và Năng lượng (Ministry of Trade, Industry and Resources – MOTIR) nhanh chóng triệu tập các cuộc họp khẩn nhằm đánh giá tác động của cuộc khủng hoảng đối với an ninh năng lượng, thương mại và chuỗi cung ứng. Tổng thống Lee Jae Myung cũng chỉ đạo các bộ, ngành liên quan theo dõi sát diễn biến tình hình và chuẩn bị các biện pháp ứng phó cần thiết, đồng thời không loại trừ khả năng triển khai các gói cứu trợ kinh tế khẩn cấp. Sau đó, Chính phủ Hàn Quốc đã ban hành các biện pháp hỗ trợ dành cho hơn 1.600 doanh nghiệp. Chính quyền Tổng thống Lee cũng nỗ lực giảm sự phụ thuộc vào eo biển Hormuz đối với nguồn nhập khẩu helium, bromine và thiết bị kiểm định bán dẫn.
Trái lại, cách ứng phó của Đài Loan mang đậm dấu ấn của khu vực doanh nghiệp và định hướng thị trường hơn. Trả lời báo chí vào ngày 5/3, TSMC khẳng định chưa dự báo bất kỳ tác động đáng kể nào trong ngắn hạn. Trong khi đó, chính quyền của Tổng thống Lại Thanh Đức (賴清德) cũng đẩy nhanh kế hoạch tăng nhập khẩu LNG từ Mỹ nhằm giảm sự phụ thuộc vào khu vực Trung Đông. Theo Bộ trưởng Kinh tế Kung Ming-hsin (龔明鑫), tỷ trọng LNG nhập khẩu từ Mỹ trong tổng lượng LNG nhập khẩu của Đài Loan có thể tăng từ 10% lên 25% vào năm 2029.
Khác với mô hình tích hợp theo chiều dọc (IDM) của Hàn Quốc, ngành công nghiệp bán dẫn của Đài Loan vận hành theo mô hình gia công bán dẫn thuần túy (pure-play foundry) [4], trong đó TSMC giữ vai trò trung tâm. Cấu trúc này cho phép Đài Loan phân tán rủi ro (disperse risks) thông qua việc mở rộng mạng lưới sản xuất và hợp tác ở nước ngoài. Chẳng hạn, TSMC đã xây dựng hai nhà máy chế tạo bán dẫn tại Kumamoto (Nhật Bản). Nhà máy đầu tiên đi vào hoạt động từ năm 2024 với sự hỗ trợ của các doanh nghiệp Nhật Bản như Sony và Toyota, trong khi nhà máy thứ hai dự kiến hoàn thành vào năm 2027. Bên cạnh đó, TSMC cùng nhiều doanh nghiệp bán dẫn khác cũng đã thiết lập các cơ sở sản xuất tại Mỹ, Đức và Đông Nam Á.
Ngay cả trước khi khủng hoảng eo biển Hormuz xảy ra, Advanced Semiconductor Engineering (ASE, 日月光半導體製造股份有限公司) – doanh nghiệp hàng đầu của Đài Loan trong lĩnh vực đóng gói và kiểm thử bán dẫn thuê ngoài (Outsourced Semiconductor Assembly and Test – OSAT), đã công bố kế hoạch mở rộng hoạt động tại Penang (Malaysia). Điều này phản ánh xu hướng dịch chuyển các công đoạn đóng gói và kiểm thử sang các địa điểm khác nhằm giảm thiểu rủi ro do sự tập trung sản xuất. Mặc dù những sáng kiến này không trực tiếp loại bỏ các gián đoạn do khủng hoảng eo biển Hormuz gây ra, chúng góp phần phân bổ hoạt động sản xuất và các chức năng hỗ trợ trên nhiều địa điểm và đối tác khác nhau, thay vì tập trung hoàn toàn tại Đài Loan.
Những khác biệt mang tính cấu trúc giữa ngành công nghiệp bán dẫn Đài Loan và Hàn Quốc
Mặc dù Hàn Quốc và Đài Loan đều nhanh chóng triển khai các biện pháp nhằm ứng phó với nguy cơ gián đoạn chuỗi cung ứng năng lượng và bán dẫn, song phản ứng của hai bên phản ánh những cách tiếp cận khác nhau trong việc tăng cường khả năng chống chịu. Sự khác biệt này bắt nguồn từ cấu trúc của ngành công nghiệp bán dẫn cũng như định hướng địa kinh tế của mỗi nền kinh tế.
Hàn Quốc duy trì mô hình Integrated Device Manufacturer (IDM), trong đó các tập đoàn chaebol như Samsung và SK Hynix kiểm soát gần như toàn bộ quy trình sản xuất bán dẫn. Mặc dù mô hình này giúp tối ưu hóa chi phí và bảo vệ lợi thế công nghệ, cuộc khủng hoảng cũng bộc lộ hai điểm dễ tổn thương lớn. Thứ nhất, sự phụ thuộc quá lớn vào các chaebol hàng đầu đã trở thành “gót chân Achilles” của Hàn Quốc, bởi bất kỳ sự gián đoạn nào đối với các doanh nghiệp này đều có thể kéo theo những tác động lan tỏa đối với toàn bộ nền kinh tế. Do đó, Chính phủ Hàn Quốc buộc phải nhanh chóng can thiệp nhằm ổn định tình hình kinh tế. Thứ hai, các nhà máy chế tạo bán dẫn của Hàn Quốc phụ thuộc rất lớn vào hạ tầng năng lượng và nguồn cung điện trong nước. Sau khi khủng hoảng eo biển Hormuz bùng phát, Samsung và SK Hynix đã phải triển khai các biện pháp khẩn cấp nhằm tiết kiệm điện tại các cơ sở sản xuất.
Mặt khác, ngành công nghiệp bán dẫn Đài Loan vận hành theo mô hình “pure-play foundry” (純晶圓代工), với TSMC là đại diện tiêu biểu nhất. Thay vì theo đuổi mô hình sản xuất khép kín (closed), Đài Loan đã xây dựng một hệ sinh thái bán dẫn mang tính cộng sinh (symbiotic) trên phạm vi toàn cầu. Cấu trúc này cho phép Đài Loan thực hiện chiến lược phân tán rủi ro thông qua mạng lưới bán dẫn quốc tế. Nhờ đó, những rủi ro phát sinh từ gián đoạn chuỗi cung ứng có thể được phân bổ trên mạng lưới khách hàng và cơ sở sản xuất ở nước ngoài, thay vì dồn toàn bộ áp lực lên nền kinh tế trong nước. Mặc dù cách tiếp cận này góp phần nâng cao an ninh kinh tế của Đài Loan trong bối cảnh khủng hoảng, nó cũng khiến hòn đảo phải đối mặt với áp lực ngày càng lớn từ các chính sách bảo hộ tại các quốc gia tiếp nhận đầu tư cũng như sự cạnh tranh chiến lược giữa các cường quốc.
Sự khác biệt về cấu trúc này cũng dẫn đến những định hướng chiến lược khác nhau trong quan hệ với các đối tác bên ngoài. Vị thế dẫn đầu của Hàn Quốc trong lĩnh vực chip nhớ đã đặt Seoul vào thế tiến thoái lưỡng nan về địa chính trị giữa Mỹ – quốc gia hiện đang giữ vai trò dẫn đầu trong các công nghệ bán dẫn cốt lõi – và Trung Quốc, thị trường tiêu thụ khoảng 40% kim ngạch xuất khẩu bán dẫn của Hàn Quốc, đồng thời là nơi đặt nhiều cơ sở sản xuất quan trọng của các doanh nghiệp Hàn Quốc. Thế lưỡng nan mang tính cấu trúc này buộc Seoul theo đuổi chiến lược “phòng bị nước đôi” (hedging) [5], nhằm duy trì quan hệ cân bằng với cả hai cường quốc trong khi vẫn tiếp tục phụ thuộc vào mỗi bên ở những lĩnh vực khác nhau. Vì vậy, các biện pháp ứng phó của Hàn Quốc trong cuộc khủng hoảng Trung Đông cũng phản ánh logic của chiến lược này: vừa tăng cường khả năng chống chịu trong nước, vừa đa dạng hóa các đối tác nhằm giảm sự phụ thuộc quá mức vào cả Mỹ lẫn Trung Quốc.
Trong khi đó, Đài Loan tích hợp có chọn lọc vào hệ sinh thái bán dẫn do Mỹ dẫn dắt. Điều này thể hiện qua việc chuyển hướng nhập khẩu LNG từ Trung Đông sang Mỹ và Australia, đồng thời gia tăng đầu tư vào các cơ sở sản xuất tại Mỹ. Các doanh nghiệp Đài Loan cũng đã ký các thỏa thuận sơ bộ để tham gia dự án LNG trị giá 44 tỷ USD tại bang Alaska.
Trong bối cảnh ngành công nghiệp bán dẫn toàn cầu đang từng bước chuyển từ mô hình ưu tiên hiệu quả (efficiency-first - (效率至上) sang ưu tiên khả năng chống chịu (resilience-first- 韌性至上), Đài Loan đã lựa chọn mở rộng các liên kết đối ngoại và quốc tế hóa chuỗi cung ứng nhằm phát huy tối đa lợi thế của mô hình “pure-play foundry” trước những cú sốc địa chính trị.
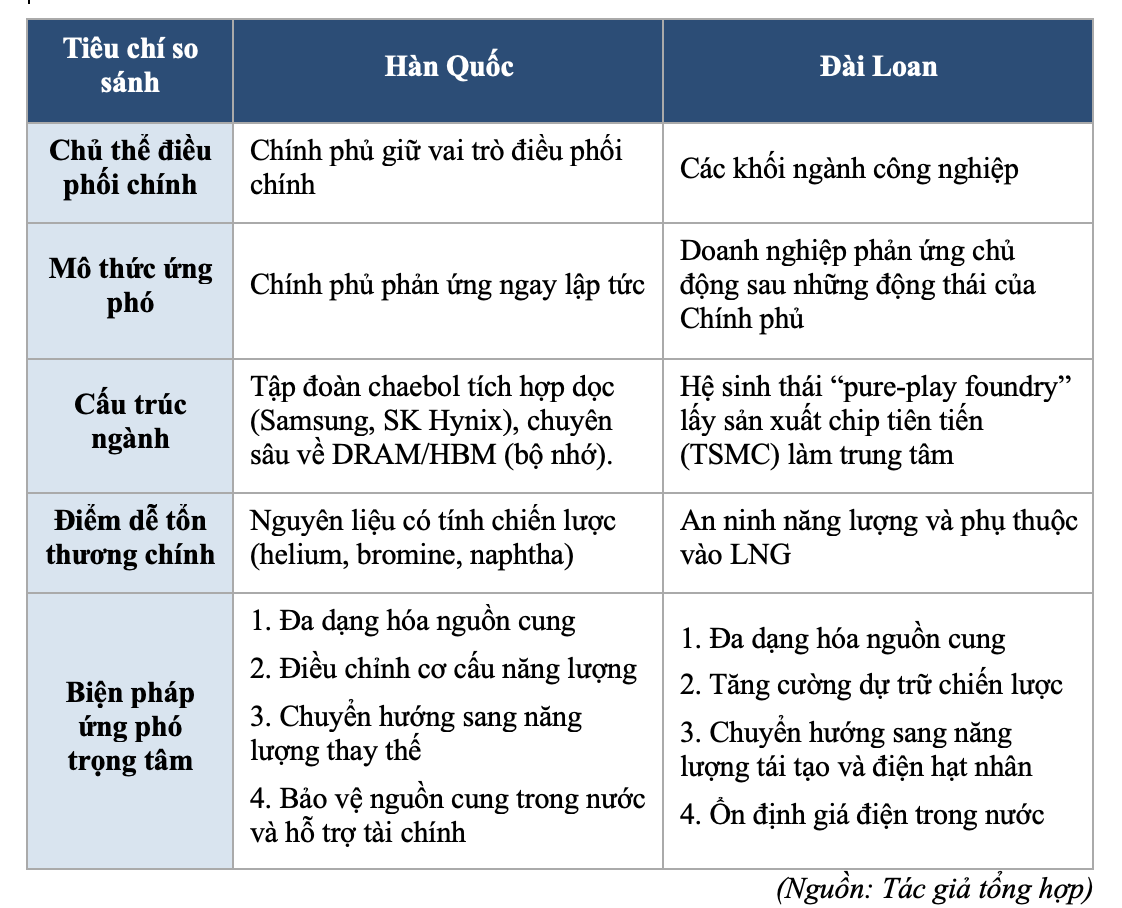
Những khác biệt này phản ánh hai cách tiếp cận khác nhau của Seoul và Đài Bắc trong bảo vệ chuỗi cung ứng bán dẫn, như được tóm lược trong bảng dưới đây:
Kết luận
Mặc dù Hàn Quốc và Đài Loan đều muốn bảo vệ chuỗi cung ứng bán dẫn trước các cú sốc địa chính trị, hai nền kinh tế lại theo đuổi những logic tăng cường khả năng chống chịu khác nhau. Trong khi Hàn Quốc tập trung củng cố năng lực nội tại và ổn định hệ thống sản xuất tích hợp theo chiều dọc, Đài Loan ưu tiên phân tán rủi ro thông qua đa dạng hóa nguồn cung và mở rộng các liên kết đối ngoại trong hệ sinh thái bán dẫn toàn cầu.
Khủng hoảng eo biển Hormuz cũng cho thấy khả năng chống chịu của Đài Loan không được xây dựng trên cơ sở tách rời khỏi toàn cầu hóa, mà ngược lại, dựa trên việc hội nhập sâu hơn vào các mạng lưới cung ứng bán dẫn và năng lượng do Mỹ cùng các đối tác dẫn dắt. Trong bối cảnh chuỗi cung ứng bán dẫn toàn cầu ngày càng chuyển dịch từ mô hình “ưu tiên hiệu quả” sang “ưu tiên khả năng chống chịu”, mô hình “pure-play foundry” cùng chiến lược đa dạng hóa hoạt động ở nước ngoài của Đài Loan có thể trở thành một hình mẫu về cách tăng cường khả năng chống chịu trước các cú sốc địa kinh tế.
Ghi chú
[1] Chip nhớ băng thông cao (High Bandwidth Memory – HBM)
[2) Bộ nhớ truy cập ngẫu nhiên động (Dynamic Random Access Memory – DRAM)
[3] Mặc dù có nhiều thông tin cho thấy Samsung Electronics và SK Hynix hiện duy trì lượng dự trữ helium đủ đáp ứng nhu cầu trong khoảng bốn đến sáu tháng, cần lưu ý rằng lượng helium này không được lưu trữ trực tiếp tại các nhà máy chế tạo bán dẫn. Thay vào đó, phần lớn “lượng dự trữ” này được phân bổ dọc theo toàn bộ chuỗi cung ứng. Do helium lỏng phải được bảo quản ở nhiệt độ cực thấp và không tránh khỏi hiện tượng bay hơi liên tục trong quá trình lưu trữ và vận chuyển, nên không thể dự trữ với số lượng lớn tại các cơ sở chế tạo bán dẫn trong thời gian dài. Vì vậy, các nhà máy chế tạo bán dẫn chủ yếu vận hành theo mô hình “just-in-time”, dựa vào dòng helium nhập khẩu được bổ sung liên tục thay vì duy trì lượng dự trữ chiến lược lớn ngay tại nhà máy.
Sự gián đoạn tại eo biển Hormuz, vì thế không ngay lập tức làm cạn kiệt lượng helium dự trữ hiện có, mà làm ngắt quãng quá trình bổ sung liên tục nguồn cung helium. Các lô hàng đã rời Trung Đông trước khi xung đột bùng phát vẫn giúp các nhà máy chế tạo bán dẫn tại Hàn Quốc và Đài Loan duy trì hoạt động đến đầu tháng 4/2026. Tuy nhiên, sau khi các lô hàng này được sử dụng hết, các nhà sản xuất bắt đầu đối mặt với nguy cơ ngày càng lớn về chậm trễ giao hàng và thiếu hụt helium. Nếu eo biển Hormuz tiếp tục bị phong tỏa, các tàu vận chuyển sẽ phải đi theo tuyến đường dài hơn, làm kéo dài thời gian vận chuyển thêm khoảng hai tuần. Thời gian vận chuyển kéo dài cũng khiến lượng helium thất thoát do bay hơi gia tăng, làm giảm lượng helium thực tế đến được các nhà sản xuất bán dẫn.
[4] Mô hình “pure-play foundry” chủ yếu tập trung vào hoạt động gia công sản xuất chip cho các khách hàng bên ngoài. Ngược lại, mô hình Integrated Device Manufacturer (IDM) tích hợp theo chiều dọc bao quát toàn bộ chuỗi giá trị bán dẫn, từ thiết kế, chế tạo, đóng gói, kiểm thử chip đến tiêu thụ sản phẩm.
[5] Sil Jin and Jin-young Kim, “Switching Lanes? South Korea’s Shifting Hedging Behavior in the U.S.–China Rivalry,” Australian Journal of International Affairs 80, no. 2 (2026): 143–165.
*Ghi chú của VSF: Phiên bản tiếng Anh của bài viết đã được xuất bản trên Global Taiwan Institute với tiêu đề “How Taiwan and South Korea Safeguard Semiconductor Supply Chains Amid US-Iranian Tensions”. VSF cảm ơn các tác giả đã chấp thuận đề nghị và dịch bài viết này.
Cao Nguyễn Khánh Huyền, giảng viên Bộ môn Quốc tế học tại Trường Đại học Sư phạm Thành phố Hồ Chí Minh. Cô cũng là học giả khách mời tại Trung tâm Nghiên cứu An ninh Đài Loan (TCSS), Đại học Quốc lập Chính trị (NCCU) năm 2026.
Nguyễn Thành Long có bằng Thạc sĩ Quan hệ Quốc tế từ Đại học Khoa học Xã hội và Nhân văn Thành phố Hồ Chí Minh. Lĩnh vực nghiên cứu của Long là an ninh hàng hải và quan hệ quốc tế tại khu vực châu Á - Thái Bình Dương.
Khủng hoảng eo biển Hormuz, được châm ngòi bởi cuộc chiến tranh toàn diện giữa Mỹ và Iran, đã đẩy chi phí năng lượng tăng vọt và làm dấy lên những quan ngại sâu sắc về sự ổn định của chuỗi cung ứng toàn cầu. Đối với Đài Loan và Hàn Quốc – hai nền kinh tế giữ vị trí then chốt trong ngành công nghiệp bán dẫn, sự gián đoạn dòng chảy năng lượng và các sản phẩm hóa dầu không chỉ là những cú sốc nhất thời, mà còn là mối đe dọa trực tiếp đối với nền tảng kinh tế cốt lõi. Dù cùng đối mặt với những rủi ro tương tự, hai nền kinh tế này đã lựa chọn những hướng ứng phó chiến lược khác nhau.
Bài viết phân tích những cách tiếp cận khác biệt của Đài Loan và Hàn Quốc trong việc bảo vệ chuỗi cung ứng bán dẫn trước khủng hoảng eo biển Hormuz, đồng thời chỉ ra những điểm khác biệt trong phản ứng của hai bên. Những lựa chọn chính sách này phản ánh sự khác biệt về cấu trúc công nghiệp cũng như định hướng địa kinh tế của hai trong số những nền công nghiệp bán dẫn hàng đầu thế giới.
Rủi ro chung
Ngày 28/2, Mỹ và Israel phát động chiến dịch tấn công nhằm “loại bỏ các mối đe dọa từ chế độ Iran”. Tehran đã đáp trả bằng việc đóng cửa eo biển Hormuz từ ngày 4/3, đồng thời tấn công các cơ sở năng lượng tại Vùng Vịnh, đặc biệt là Khu công nghiệp Ras Laffan (Ras Laffan Industrial City) của Qatar – trung tâm xuất khẩu khí tự nhiên hóa lỏng (Liquefied Natural Gas – LNG) lớn nhất thế giới. Cuộc khủng hoảng nhanh chóng đẩy giá dầu Brent lên gần 120 USD/thùng và làm gián đoạn nghiêm trọng chuỗi cung ứng năng lượng toàn cầu.
Trong bối cảnh đó, các doanh nghiệp sản xuất bán dẫn của Hàn Quốc và Đài Loan trở thành những chủ thể chịu tác động mạnh nhất do phụ thuộc lớn vào năng lượng và nguyên liệu hóa dầu nhập khẩu (petrochemical inputs). Hàn Quốc hiện dẫn đầu thị trường toàn cầu về chip nhớ HBM [1] và DRAM [2] thông qua Samsung Electronics và SK Hynix, trong khi Đài Loan dẫn đầu thế giới trong lĩnh vực sản xuất chip theo mô hình foundry tiên tiến (advanced foundry) với TSMC, doanh nghiệp sản xuất khoảng 90% số chip tiên tiến trên toàn cầu. Tuy nhiên, cuộc khủng hoảng tại eo biển Hormuz đã phơi bày những điểm yếu mang tính cấu trúc vốn tồn tại trong hệ sinh thái bán dẫn của cả hai bên.
Xung đột tại Trung Đông cũng gây ra cú sốc nguồn cung ngay lập tức đối với các nguyên liệu đầu vào phục vụ sản xuất bán dẫn, đặc biệt là helium – loại khí thiết yếu được sử dụng ở nhiều công đoạn chế tạo chip. Các cuộc tấn công của Iran nhằm vào Khu công nghiệp Ras Laffan đã làm gián đoạn hoạt động xuất khẩu LNG và helium của Qatar, khiến khoảng 14% nguồn cung helium toàn cầu bị gián đoạn. Đồng thời, các cuộc tấn công của quân đội Iran nhằm vào các tàu thuyền đi qua eo biển Hormuz đã làm tê liệt hoạt động vận tải biển trong khu vực. Hệ quả là giá helium tăng vọt, làm dấy lên lo ngại về nguy cơ thiếu hụt nguồn cung tiềm ẩn tại các trung tâm sản xuất chip trọng yếu ở Đông Á.
Cuộc khủng hoảng tại Trung Đông cũng đặt ra thách thức nghiêm trọng đối với an ninh năng lượng của Hàn Quốc và Đài Loan. Cả hai nền kinh tế đều phụ thuộc đáng kể LNG nhập khẩu để duy trì hoạt động của các cụm công nghiệp bán dẫn và các trung tâm dữ liệu AI. Hàn Quốc nhập khẩu khoảng 14,5% lượng LNG từ Qatar, trong khi con số này của Đài Loan là khoảng 33,7%. Do các nhà máy chế tạo chip của Samsung, SK Hynix và TSMC tiêu thụ lượng điện năng rất lớn, bất kỳ sự gián đoạn nào trong nguồn cung LNG hoặc biến động của giá năng lượng đều có thể tác động trực tiếp đến chi phí sản xuất cũng như sự ổn định của chuỗi cung ứng bán dẫn tại Đông Á.
Tính dễ tổn thương đặc thù
Mặc dù khủng hoảng eo biển Hormuz đặt ra những thách thức lớn đối với an ninh năng lượng của cả Hàn Quốc và Đài Loan, mức độ dễ bị tổn thương của hai nền kinh tế trước sự gián đoạn nguồn cung các sản phẩm hóa dầu và nguyên liệu đầu vào khác lại không giống nhau. Cụ thể, Hàn Quốc đối mặt với nguy cơ thiếu hụt helium, bromine và naphtha ở mức cấp bách hơn. Trong khi đó, Đài Loan có nguồn cung các nguyên liệu đầu vào từ hóa dầu ổn định hơn, nhưng lại chịu nhiều áp lực hơn trước nguy cơ gián đoạn nguồn cung khí LNG.
Trên thực tế, Đài Loan có lợi thế tương đối về nguồn cung helium nhờ chuỗi cung ứng đa dạng hơn và tỷ lệ tái chế cao tại các nhà máy chế tạo chip tiên tiến (advanced fabs). TSMC cùng nhiều doanh nghiệp lớn khác như UMC (聯華電子) và Winbond (華邦電子) cho biết vẫn duy trì lượng tồn kho ở mức ổn định và đủ đáp ứng nhu cầu trong ngắn hạn. Bên cạnh việc nhập khẩu helium từ nhiều đối tác, các doanh nghiệp bán dẫn Đài Loan cũng đầu tư mạnh vào các hệ thống tái chế helium, với tỷ lệ thu hồi đạt khoảng 60–75%. Tuy nhiên, nếu tình trạng gián đoạn nguồn cung từ Qatar kéo dài, Đài Loan vẫn có thể phải cạnh tranh quyết liệt hơn để tiếp cận các nguồn cung helium còn lại từ Mỹ và Algeria.
Ngược lại, Hàn Quốc là quốc gia chịu tác động mạnh hơn từ cú sốc nguồn cung helium do Samsung Electronics và SK Hynix tiêu thụ lượng lớn loại khí này trong quá trình sản xuất chip nhớ (memory chips). Mặc dù các doanh nghiệp vẫn duy trì lượng dự trữ có thể đáp ứng nhu cầu trong nhiều tháng, phần lớn lượng dự trữ này được phân bổ dọc theo các mắt xích của chuỗi cung ứng thay vì được lưu trữ trực tiếp tại các nhà máy chế tạo chip (fabs) [3]. Điều này đồng nghĩa với việc hoạt động sản xuất vẫn phụ thuộc đáng kể vào nguồn helium nhập khẩu liên tục. Bên cạnh đó, Hàn Quốc cũng chậm hơn Đài Loan trong việc ứng dụng công nghệ tái chế helium, khiến nước này đối mặt với rủi ro lớn hơn nếu cuộc khủng hoảng kéo dài. Hiện nay, hơn 70% các nhà máy chế tạo chip của Đài Loan đã sử dụng hệ thống tái chế helium, trong khi Samsung Electronics mới chỉ là một trong những doanh nghiệp Hàn Quốc đầu tiên triển khai công nghệ này vào năm 2024.
Để bảo vệ chuỗi cung ứng bán dẫn và tăng cường an ninh năng lượng, Hàn Quốc và Đài Loan đã nhanh chóng triển khai nhiều biện pháp ứng phó. Hàn Quốc đẩy mạnh đa dạng hóa nguồn cung nguyên liệu đầu vào và LNG thông qua việc gia tăng nhập khẩu từ Mỹ, Australia và các đối tác ngoài khu vực Trung Đông. Đồng thời, nước này cũng thúc đẩy phát triển điện hạt nhân và năng lượng tái tạo, đồng thời triển khai các gói hỗ trợ tài chính dành cho các doanh nghiệp chịu ảnh hưởng. Trong khi đó, Đài Loan tập trung tăng nhập khẩu LNG từ Mỹ, củng cố nguồn dự trữ chiến lược, thúc đẩy chuyển dịch sang năng lượng tái tạo và điện hạt nhân, đồng thời duy trì chính sách bình ổn giá điện.
Logic đằng sau các biện pháp ứng phó
Ngay sau khi khủng hoảng eo biển Hormuz bùng phát, Hàn Quốc và Đài Loan đều nhanh chóng triển khai các chính sách nhằm giảm thiểu những gián đoạn do cuộc khủng hoảng gây ra. Tuy nhiên, điểm khác biệt cốt lõi trong chiến lược ứng phó của hai nền kinh tế nằm ở chủ thể đóng vai trò dẫn dắt. Nếu Hàn Quốc nhấn mạnh vai trò điều phối của Chính phủ, thì Đài Loan lại theo đuổi cách tiếp cận do doanh nghiệp dẫn dắt, đặc biệt thông qua TSMC.
Tại Hàn Quốc, Bộ Thương mại, Công nghiệp và Năng lượng (Ministry of Trade, Industry and Resources – MOTIR) nhanh chóng triệu tập các cuộc họp khẩn nhằm đánh giá tác động của cuộc khủng hoảng đối với an ninh năng lượng, thương mại và chuỗi cung ứng. Tổng thống Lee Jae Myung cũng chỉ đạo các bộ, ngành liên quan theo dõi sát diễn biến tình hình và chuẩn bị các biện pháp ứng phó cần thiết, đồng thời không loại trừ khả năng triển khai các gói cứu trợ kinh tế khẩn cấp. Sau đó, Chính phủ Hàn Quốc đã ban hành các biện pháp hỗ trợ dành cho hơn 1.600 doanh nghiệp. Chính quyền Tổng thống Lee cũng nỗ lực giảm sự phụ thuộc vào eo biển Hormuz đối với nguồn nhập khẩu helium, bromine và thiết bị kiểm định bán dẫn.
Trái lại, cách ứng phó của Đài Loan mang đậm dấu ấn của khu vực doanh nghiệp và định hướng thị trường hơn. Trả lời báo chí vào ngày 5/3, TSMC khẳng định chưa dự báo bất kỳ tác động đáng kể nào trong ngắn hạn. Trong khi đó, chính quyền của Tổng thống Lại Thanh Đức (賴清德) cũng đẩy nhanh kế hoạch tăng nhập khẩu LNG từ Mỹ nhằm giảm sự phụ thuộc vào khu vực Trung Đông. Theo Bộ trưởng Kinh tế Kung Ming-hsin (龔明鑫), tỷ trọng LNG nhập khẩu từ Mỹ trong tổng lượng LNG nhập khẩu của Đài Loan có thể tăng từ 10% lên 25% vào năm 2029.
Khác với mô hình tích hợp theo chiều dọc (IDM) của Hàn Quốc, ngành công nghiệp bán dẫn của Đài Loan vận hành theo mô hình gia công bán dẫn thuần túy (pure-play foundry) [4], trong đó TSMC giữ vai trò trung tâm. Cấu trúc này cho phép Đài Loan phân tán rủi ro (disperse risks) thông qua việc mở rộng mạng lưới sản xuất và hợp tác ở nước ngoài. Chẳng hạn, TSMC đã xây dựng hai nhà máy chế tạo bán dẫn tại Kumamoto (Nhật Bản). Nhà máy đầu tiên đi vào hoạt động từ năm 2024 với sự hỗ trợ của các doanh nghiệp Nhật Bản như Sony và Toyota, trong khi nhà máy thứ hai dự kiến hoàn thành vào năm 2027. Bên cạnh đó, TSMC cùng nhiều doanh nghiệp bán dẫn khác cũng đã thiết lập các cơ sở sản xuất tại Mỹ, Đức và Đông Nam Á.
Ngay cả trước khi khủng hoảng eo biển Hormuz xảy ra, Advanced Semiconductor Engineering (ASE, 日月光半導體製造股份有限公司) – doanh nghiệp hàng đầu của Đài Loan trong lĩnh vực đóng gói và kiểm thử bán dẫn thuê ngoài (Outsourced Semiconductor Assembly and Test – OSAT), đã công bố kế hoạch mở rộng hoạt động tại Penang (Malaysia). Điều này phản ánh xu hướng dịch chuyển các công đoạn đóng gói và kiểm thử sang các địa điểm khác nhằm giảm thiểu rủi ro do sự tập trung sản xuất. Mặc dù những sáng kiến này không trực tiếp loại bỏ các gián đoạn do khủng hoảng eo biển Hormuz gây ra, chúng góp phần phân bổ hoạt động sản xuất và các chức năng hỗ trợ trên nhiều địa điểm và đối tác khác nhau, thay vì tập trung hoàn toàn tại Đài Loan.
Những khác biệt mang tính cấu trúc giữa ngành công nghiệp bán dẫn Đài Loan và Hàn Quốc
Mặc dù Hàn Quốc và Đài Loan đều nhanh chóng triển khai các biện pháp nhằm ứng phó với nguy cơ gián đoạn chuỗi cung ứng năng lượng và bán dẫn, song phản ứng của hai bên phản ánh những cách tiếp cận khác nhau trong việc tăng cường khả năng chống chịu. Sự khác biệt này bắt nguồn từ cấu trúc của ngành công nghiệp bán dẫn cũng như định hướng địa kinh tế của mỗi nền kinh tế.
Hàn Quốc duy trì mô hình Integrated Device Manufacturer (IDM), trong đó các tập đoàn chaebol như Samsung và SK Hynix kiểm soát gần như toàn bộ quy trình sản xuất bán dẫn. Mặc dù mô hình này giúp tối ưu hóa chi phí và bảo vệ lợi thế công nghệ, cuộc khủng hoảng cũng bộc lộ hai điểm dễ tổn thương lớn. Thứ nhất, sự phụ thuộc quá lớn vào các chaebol hàng đầu đã trở thành “gót chân Achilles” của Hàn Quốc, bởi bất kỳ sự gián đoạn nào đối với các doanh nghiệp này đều có thể kéo theo những tác động lan tỏa đối với toàn bộ nền kinh tế. Do đó, Chính phủ Hàn Quốc buộc phải nhanh chóng can thiệp nhằm ổn định tình hình kinh tế. Thứ hai, các nhà máy chế tạo bán dẫn của Hàn Quốc phụ thuộc rất lớn vào hạ tầng năng lượng và nguồn cung điện trong nước. Sau khi khủng hoảng eo biển Hormuz bùng phát, Samsung và SK Hynix đã phải triển khai các biện pháp khẩn cấp nhằm tiết kiệm điện tại các cơ sở sản xuất.
Mặt khác, ngành công nghiệp bán dẫn Đài Loan vận hành theo mô hình “pure-play foundry” (純晶圓代工), với TSMC là đại diện tiêu biểu nhất. Thay vì theo đuổi mô hình sản xuất khép kín (closed), Đài Loan đã xây dựng một hệ sinh thái bán dẫn mang tính cộng sinh (symbiotic) trên phạm vi toàn cầu. Cấu trúc này cho phép Đài Loan thực hiện chiến lược phân tán rủi ro thông qua mạng lưới bán dẫn quốc tế. Nhờ đó, những rủi ro phát sinh từ gián đoạn chuỗi cung ứng có thể được phân bổ trên mạng lưới khách hàng và cơ sở sản xuất ở nước ngoài, thay vì dồn toàn bộ áp lực lên nền kinh tế trong nước. Mặc dù cách tiếp cận này góp phần nâng cao an ninh kinh tế của Đài Loan trong bối cảnh khủng hoảng, nó cũng khiến hòn đảo phải đối mặt với áp lực ngày càng lớn từ các chính sách bảo hộ tại các quốc gia tiếp nhận đầu tư cũng như sự cạnh tranh chiến lược giữa các cường quốc.
Sự khác biệt về cấu trúc này cũng dẫn đến những định hướng chiến lược khác nhau trong quan hệ với các đối tác bên ngoài. Vị thế dẫn đầu của Hàn Quốc trong lĩnh vực chip nhớ đã đặt Seoul vào thế tiến thoái lưỡng nan về địa chính trị giữa Mỹ – quốc gia hiện đang giữ vai trò dẫn đầu trong các công nghệ bán dẫn cốt lõi – và Trung Quốc, thị trường tiêu thụ khoảng 40% kim ngạch xuất khẩu bán dẫn của Hàn Quốc, đồng thời là nơi đặt nhiều cơ sở sản xuất quan trọng của các doanh nghiệp Hàn Quốc. Thế lưỡng nan mang tính cấu trúc này buộc Seoul theo đuổi chiến lược “phòng bị nước đôi” (hedging) [5], nhằm duy trì quan hệ cân bằng với cả hai cường quốc trong khi vẫn tiếp tục phụ thuộc vào mỗi bên ở những lĩnh vực khác nhau. Vì vậy, các biện pháp ứng phó của Hàn Quốc trong cuộc khủng hoảng Trung Đông cũng phản ánh logic của chiến lược này: vừa tăng cường khả năng chống chịu trong nước, vừa đa dạng hóa các đối tác nhằm giảm sự phụ thuộc quá mức vào cả Mỹ lẫn Trung Quốc.
Trong khi đó, Đài Loan tích hợp có chọn lọc vào hệ sinh thái bán dẫn do Mỹ dẫn dắt. Điều này thể hiện qua việc chuyển hướng nhập khẩu LNG từ Trung Đông sang Mỹ và Australia, đồng thời gia tăng đầu tư vào các cơ sở sản xuất tại Mỹ. Các doanh nghiệp Đài Loan cũng đã ký các thỏa thuận sơ bộ để tham gia dự án LNG trị giá 44 tỷ USD tại bang Alaska.
Trong bối cảnh ngành công nghiệp bán dẫn toàn cầu đang từng bước chuyển từ mô hình ưu tiên hiệu quả (efficiency-first - (效率至上) sang ưu tiên khả năng chống chịu (resilience-first- 韌性至上), Đài Loan đã lựa chọn mở rộng các liên kết đối ngoại và quốc tế hóa chuỗi cung ứng nhằm phát huy tối đa lợi thế của mô hình “pure-play foundry” trước những cú sốc địa chính trị.
Những khác biệt này phản ánh hai cách tiếp cận khác nhau của Seoul và Đài Bắc trong bảo vệ chuỗi cung ứng bán dẫn, như được tóm lược trong bảng dưới đây:
Kết luận
Mặc dù Hàn Quốc và Đài Loan đều muốn bảo vệ chuỗi cung ứng bán dẫn trước các cú sốc địa chính trị, hai nền kinh tế lại theo đuổi những logic tăng cường khả năng chống chịu khác nhau. Trong khi Hàn Quốc tập trung củng cố năng lực nội tại và ổn định hệ thống sản xuất tích hợp theo chiều dọc, Đài Loan ưu tiên phân tán rủi ro thông qua đa dạng hóa nguồn cung và mở rộng các liên kết đối ngoại trong hệ sinh thái bán dẫn toàn cầu.
Khủng hoảng eo biển Hormuz cũng cho thấy khả năng chống chịu của Đài Loan không được xây dựng trên cơ sở tách rời khỏi toàn cầu hóa, mà ngược lại, dựa trên việc hội nhập sâu hơn vào các mạng lưới cung ứng bán dẫn và năng lượng do Mỹ cùng các đối tác dẫn dắt. Trong bối cảnh chuỗi cung ứng bán dẫn toàn cầu ngày càng chuyển dịch từ mô hình “ưu tiên hiệu quả” sang “ưu tiên khả năng chống chịu”, mô hình “pure-play foundry” cùng chiến lược đa dạng hóa hoạt động ở nước ngoài của Đài Loan có thể trở thành một hình mẫu về cách tăng cường khả năng chống chịu trước các cú sốc địa kinh tế.
Ghi chú
[1] Chip nhớ băng thông cao (High Bandwidth Memory – HBM)
[2) Bộ nhớ truy cập ngẫu nhiên động (Dynamic Random Access Memory – DRAM)
[3] Mặc dù có nhiều thông tin cho thấy Samsung Electronics và SK Hynix hiện duy trì lượng dự trữ helium đủ đáp ứng nhu cầu trong khoảng bốn đến sáu tháng, cần lưu ý rằng lượng helium này không được lưu trữ trực tiếp tại các nhà máy chế tạo bán dẫn. Thay vào đó, phần lớn “lượng dự trữ” này được phân bổ dọc theo toàn bộ chuỗi cung ứng. Do helium lỏng phải được bảo quản ở nhiệt độ cực thấp và không tránh khỏi hiện tượng bay hơi liên tục trong quá trình lưu trữ và vận chuyển, nên không thể dự trữ với số lượng lớn tại các cơ sở chế tạo bán dẫn trong thời gian dài. Vì vậy, các nhà máy chế tạo bán dẫn chủ yếu vận hành theo mô hình “just-in-time”, dựa vào dòng helium nhập khẩu được bổ sung liên tục thay vì duy trì lượng dự trữ chiến lược lớn ngay tại nhà máy.
Sự gián đoạn tại eo biển Hormuz, vì thế không ngay lập tức làm cạn kiệt lượng helium dự trữ hiện có, mà làm ngắt quãng quá trình bổ sung liên tục nguồn cung helium. Các lô hàng đã rời Trung Đông trước khi xung đột bùng phát vẫn giúp các nhà máy chế tạo bán dẫn tại Hàn Quốc và Đài Loan duy trì hoạt động đến đầu tháng 4/2026. Tuy nhiên, sau khi các lô hàng này được sử dụng hết, các nhà sản xuất bắt đầu đối mặt với nguy cơ ngày càng lớn về chậm trễ giao hàng và thiếu hụt helium. Nếu eo biển Hormuz tiếp tục bị phong tỏa, các tàu vận chuyển sẽ phải đi theo tuyến đường dài hơn, làm kéo dài thời gian vận chuyển thêm khoảng hai tuần. Thời gian vận chuyển kéo dài cũng khiến lượng helium thất thoát do bay hơi gia tăng, làm giảm lượng helium thực tế đến được các nhà sản xuất bán dẫn.
[4] Mô hình “pure-play foundry” chủ yếu tập trung vào hoạt động gia công sản xuất chip cho các khách hàng bên ngoài. Ngược lại, mô hình Integrated Device Manufacturer (IDM) tích hợp theo chiều dọc bao quát toàn bộ chuỗi giá trị bán dẫn, từ thiết kế, chế tạo, đóng gói, kiểm thử chip đến tiêu thụ sản phẩm.
[5] Sil Jin and Jin-young Kim, “Switching Lanes? South Korea’s Shifting Hedging Behavior in the U.S.–China Rivalry,” Australian Journal of International Affairs 80, no. 2 (2026): 143–165.
*Ghi chú của VSF: Phiên bản tiếng Anh của bài viết đã được xuất bản trên Global Taiwan Institute với tiêu đề “How Taiwan and South Korea Safeguard Semiconductor Supply Chains Amid US-Iranian Tensions”. VSF cảm ơn các tác giả đã chấp thuận đề nghị và dịch bài viết này.
Cao Nguyễn Khánh Huyền, giảng viên Bộ môn Quốc tế học tại Trường Đại học Sư phạm Thành phố Hồ Chí Minh. Cô cũng là học giả khách mời tại Trung tâm Nghiên cứu An ninh Đài Loan (TCSS), Đại học Quốc lập Chính trị (NCCU) năm 2026.
Nguyễn Thành Long có bằng Thạc sĩ Quan hệ Quốc tế từ Đại học Khoa học Xã hội và Nhân văn Thành phố Hồ Chí Minh. Lĩnh vực nghiên cứu của Long là an ninh hàng hải và quan hệ quốc tế tại khu vực châu Á - Thái Bình Dương.
Từ khoá: công nghiệp bán dẫn chuỗi cung ứng eo biển Hormuz Đài Loan Hàn Quốc căng thẳng Mỹ-Iran